不动产金融概述
不动产金融的基本概念与特点
不动产金融市场参与主体
不动产金融市场运行机制
不动产金融的基本概念
广义定义:
围绕不动产的投融资、交易、管理等活动所形成的金融关系和金融活动。
包括房地产开发、经营、消费、流通等环节的金融活动。
狭义定义:
主要是指为不动产交易提供资金支持的金融活动。
例如:购房贷款、房地产开发贷款、房地产投资信托基金(REITs)等。
资金需求量大、期限长
不动产投资通常需要大量资金,且投资周期较长。
因此,不动产金融市场对长期资金的需求较大。
风险高、收益相对稳定
不动产投资受政策、经济、市场等多种因素影响,风险较高。
但不动产具有保值增值的特点,长期来看收益相对稳定。
政策敏感性强
不动产金融市场受国家宏观调控政策影响较大。
政策变化可能导致市场波动,影响投资收益。
资源配置功能
将资金引导到不动产行业,促进不动产开发和建设。
优化资源配置,提高资源利用效率。
风险管理功能
通过金融工具分散和转移不动产投资风险。
提高不动产投资的安全性。
财富管理功能
为投资者提供不动产投资渠道,实现资产保值增值。
促进居民财富积累和社会财富增长。
宏观调控功能
通过金融手段调控不动产市场,促进房地产市场平稳健康发展。
例如,通过调整利率、信贷政策等手段调控房地产市场供求关系。
银行 (Banks)
提供各类房地产贷款,如个人住房贷款、开发贷款、商业地产贷款等。
是不动产金融市场最主要的资金供给方。
例如,中国工商银行、中国建设银行等大型商业银行在房地产贷款市场占据主导地位。
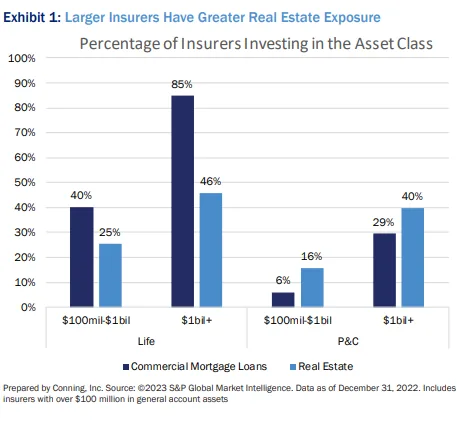
保险公司 (Insurance Companies)
通过购买不动产或投资房地产基金等方式参与不动产市场。
追求长期稳定的投资回报。
例如,中国人寿、平安保险等大型保险公司在国内外均有大量不动产投资。
信托公司 (Trust Companies)
通过发行信托产品,募集资金投资于房地产项目。
在中国房地产市场,信托公司曾是重要的融资渠道。
基金公司 (Fund Management Companies)
通过发行房地产基金,募集资金投资于房地产市场。
为投资者提供多样化的不动产投资选择。
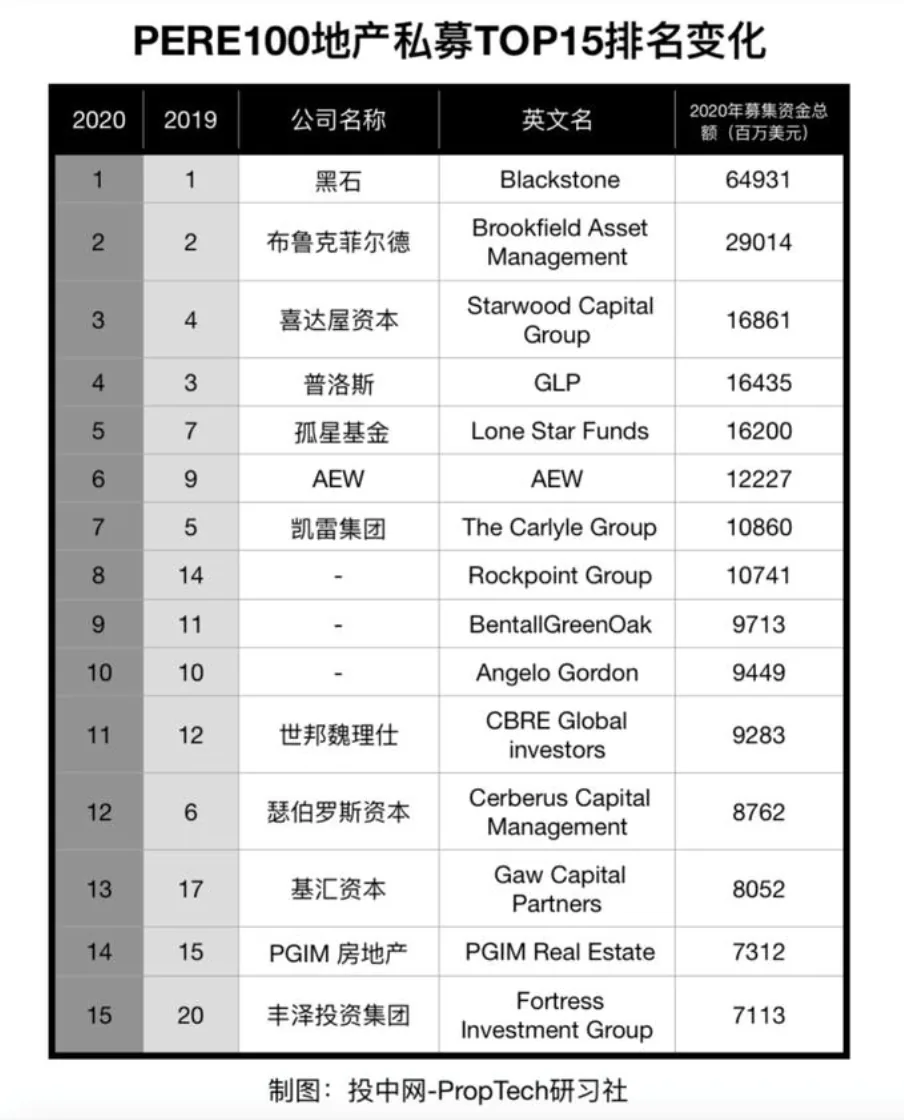
例如,黑石集团 (Blackstone) 是全球最大的房地产私募股权基金管理公司之一。
房地产开发商 (Real Estate Developers)
通过银行贷款、发行债券、股权融资等方式筹集资金,用于土地购置、项目开发和建设。
是不动产金融市场最主要的资金需求方。
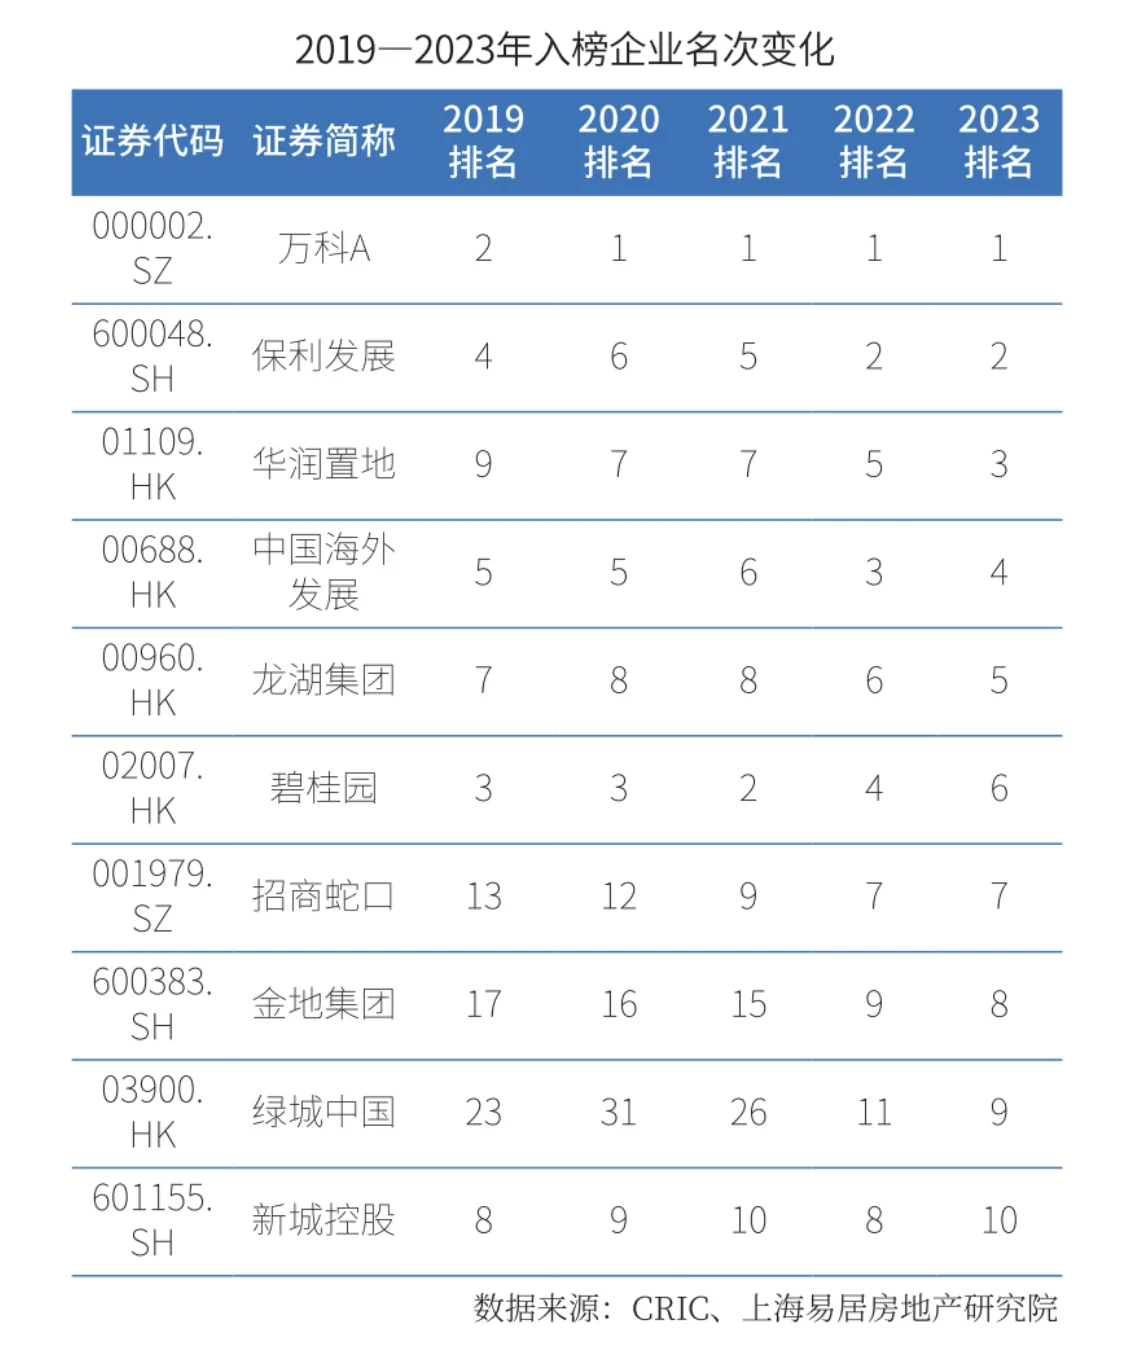
例如,万科、恒大等大型房地产开发商在国内外资本市场上都有融资活动。
购房者 (Homebuyers)
通过个人住房贷款向银行借款购房。
是住宅地产市场的主要需求方。
不动产持有者 (Property Owners)
可能通过抵押贷款、出售部分股权等方式筹集资金,用于不动产的运营、维护或再投资。
一级市场 (Primary Market)
概念:资金需求方(如房地产开发商)通过发行股票、债券、信托产品等方式,直接向投资者(如机构投资者、个人投资者)募集资金的市场。
主要融资方式:
首次公开募股 (IPO):公司首次发行股票,在证券交易所上市。
增发 (Seasoned Equity Offering, SEO):已上市公司再次发行股票。
债券发行:公司或政府发行债券,向投资者借款。
信托融资:通过信托公司发行信托产品,向投资者募集资金。
私募股权融资:向特定投资者募集资金,投资于未上市公司股权。
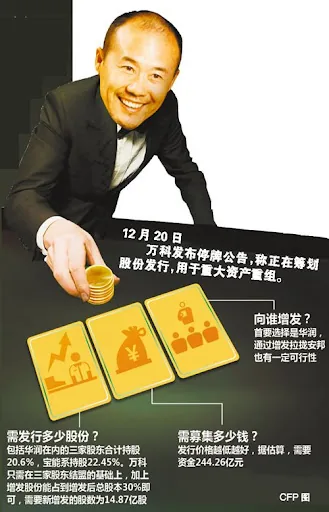
案例:万科企业股份有限公司
中国最大的房地产开发商之一,1991 年在深圳证券交易所上市。
多次通过增发、发行债券等方式在一级市场融资,支持公司发展。
万科与宝能之争:2015年,宝能系通过二级市场不断增持万科股票,一度成为万科第一大股东。万科管理层为保住控制权,计划向深圳地铁集团定向增发股票,稀释宝能系股权。这场股权之争凸显了中国资本市场和公司治理的复杂性,也引发了对上市公司控制权争夺的广泛讨论。
二级市场 (Secondary Market)
概念:投资者之间进行不动产相关证券(如股票、债券、REITs)交易的市场。
主要交易场所:
证券交易所:如上海证券交易所、纽约证券交易所等。
场外交易市场 (Over-the-Counter, OTC):没有集中交易场所,通过电子交易系统进行交易。
功能:
提供流动性:投资者可以随时买卖不动产相关证券,实现资金变现。
价格发现:通过买卖双方的交易,形成市场公允价格。
案例:领展房地产投资信托基金 (Link REIT)
亚洲最大的 REITs 之一,2005 年在香港联交所上市。
投资者可以在二级市场买卖领展 REITs 的份额。
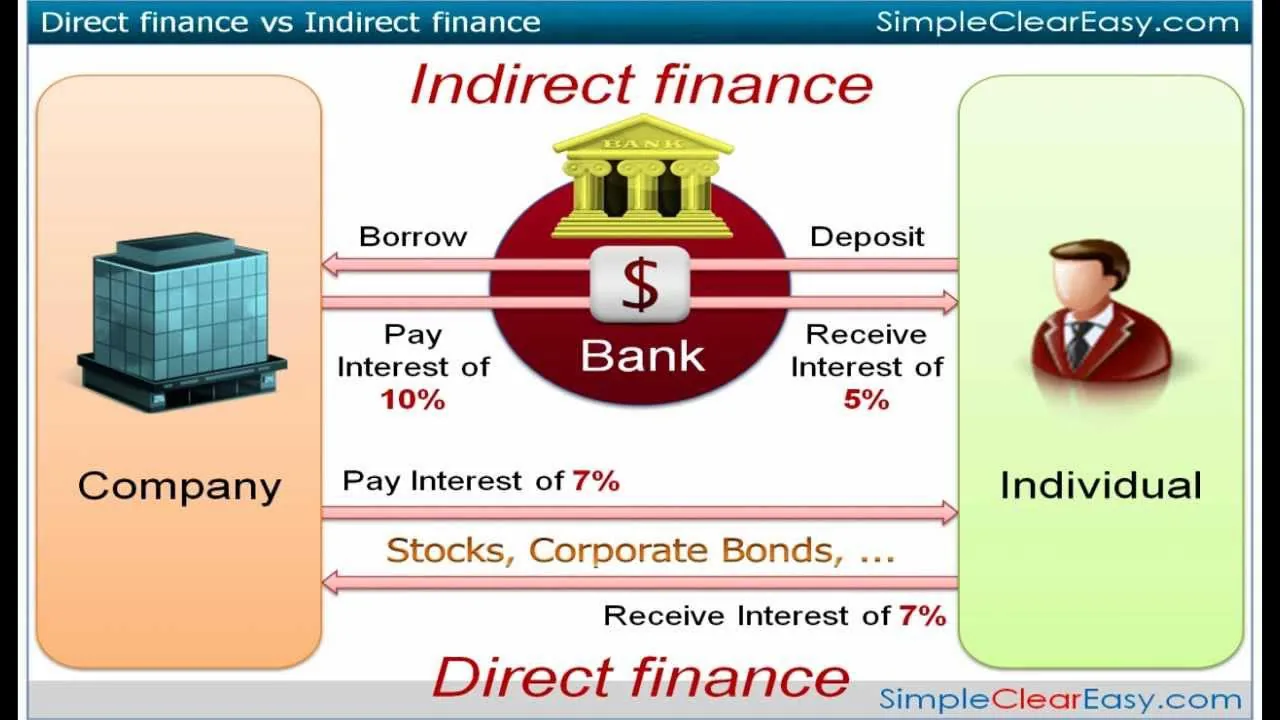
间接融资 (Indirect Financing)
概念:资金需求方通过银行等金融中介获得贷款。
特点:
资金供给方和需求方不直接接触。
金融中介机构承担信用风险。
融资方式相对灵活。
案例:个人住房抵押贷款。
直接融资 (Direct Financing)
概念:资金需求方直接向投资者发行证券筹集资金。
特点:
资金供给方和需求方直接接触。
投资者承担信用风险。
融资成本相对较低。
案例:房地产开发商发行公司债券。
不动产金融工具
抵押贷款
不动产投资信托基金 (REITs)
不动产证券化
不动产私募股权投资
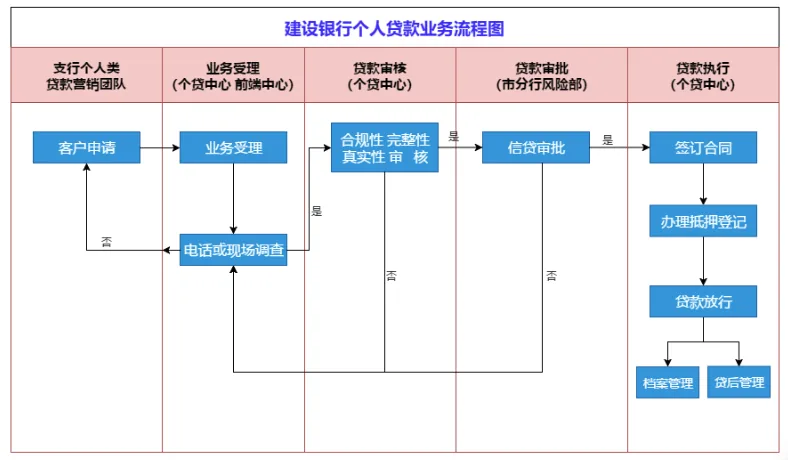
抵押贷款 (Mortgage Loan)
概念:以不动产作为抵押物向金融机构(如银行)借款,用于购置、建造或修缮不动产。
用途:
购房:个人或家庭购买住房时,通常会使用抵押贷款。例如,在中国,大部分购房者都会向银行申请住房抵押贷款。
建造:房地产开发商建造房屋时,会使用抵押贷款作为融资工具。例如,万科、碧桂园等大型房地产开发商都曾通过抵押贷款融资。
抵押贷款 (Mortgage Loan)
用途:
修缮:业主对房屋进行大规模维修或改造时,也可以申请抵押贷款。
再融资:将原有抵押贷款替换为新的贷款,以获得更优惠的利率或更长的还款期限。
使用方式:
申请:借款人向金融机构提交贷款申请,提供相关材料(如收入证明、信用报告、房产评估报告等)。
审批:金融机构对借款人资质和抵押物进行评估,决定是否批准贷款。
放款:金融机构将贷款资金发放给借款人。
还款:借款人按照合同约定,定期向金融机构偿还本金和利息。
盈利模式:
利息收入:金融机构通过向借款人收取利息来获取收益。利息是贷款的主要收入来源。
服务费:金融机构可能会收取一些服务费用,如贷款手续费、评估费等。
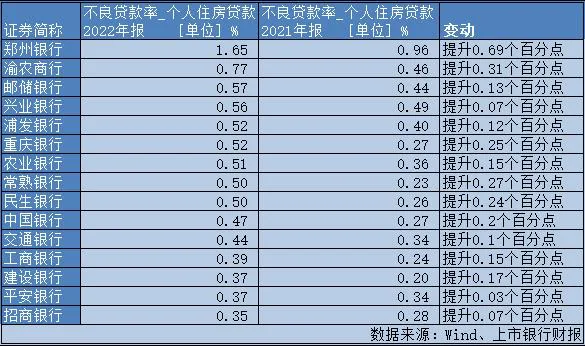
风险:
信用风险:借款人无法按时还款的风险。例如,2008年美国次贷危机就是由于大量次级抵押贷款违约引发的。
市场风险:利率波动、房价下跌等市场因素导致的风险。
风险:
市场风险:例如,2022年以来,中国多地房价下跌,导致部分购房者断供,增加了银行的坏账风险。
操作风险:金融机构在贷款发放、管理等环节出现失误导致的风险。
风险管理:
信用评估:对借款人进行严格的信用评估,确保其还款能力。
抵押物评估:对抵押物进行准确的估值,确保其价值足以覆盖贷款本息。
贷款合同:制定完善的贷款合同,明确双方的权利义务。
贷后管理:对借款人还款情况进行跟踪监测,及时发现和处理风险。
不动产投资信托基金 (Real Estate Investment Trusts, REITs)
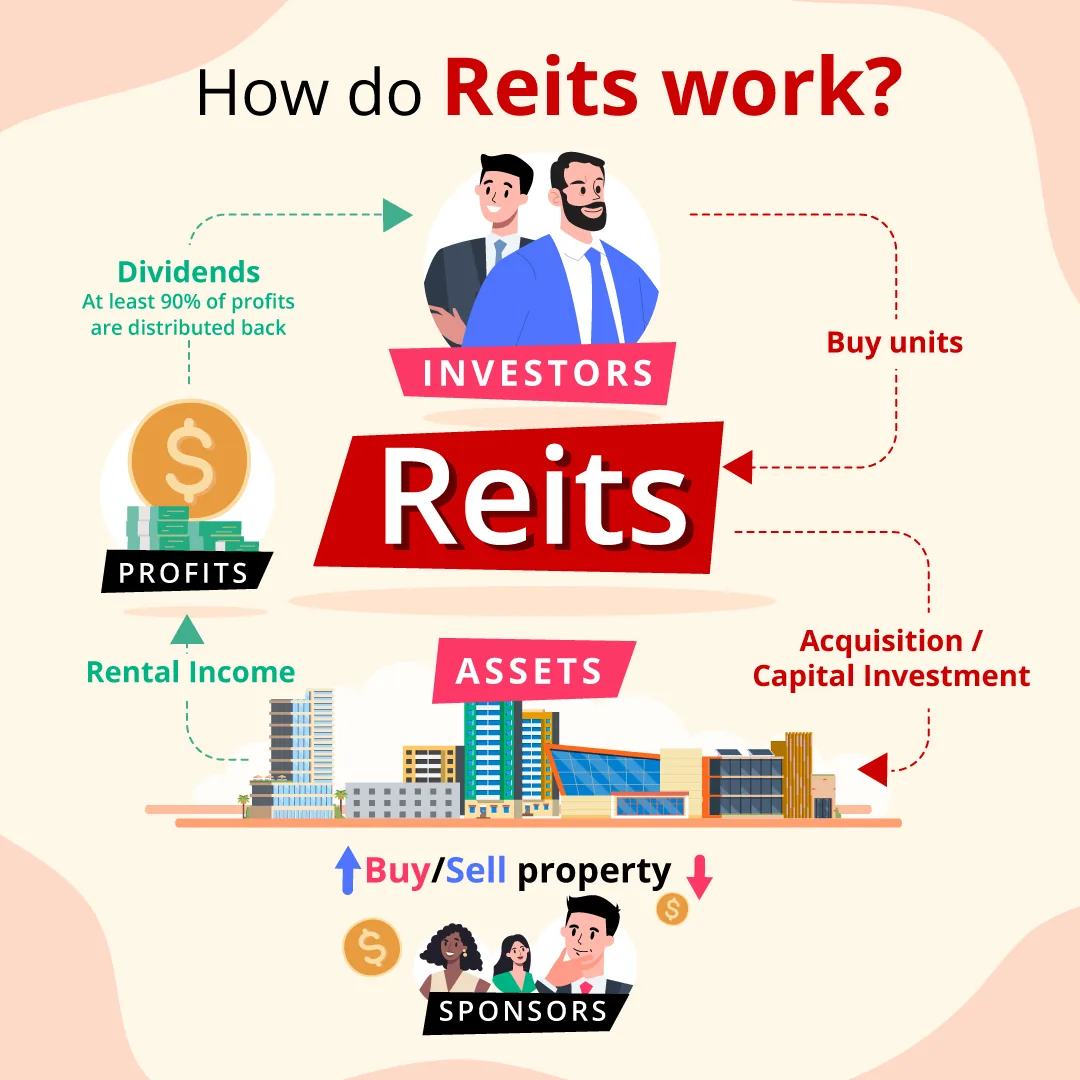
概念:一种以发行受益凭证的方式汇集多数投资者的资金,由专门投资机构进行房地产投资经营管理,并将投资综合收益按比例分配给投资者的信托基金。
特点:
分散投资:投资于多个不动产项目,分散风险。
高流动性:REITs 份额可以在交易所交易,流动性较强。
稳定收益:主要收益来源为租金收入,收益相对稳定。
税收优惠:在一些国家和地区,REITs 享有税收优惠。
用途:
为投资者提供不动产投资渠道:降低投资门槛,让更多投资者参与不动产市场。
为房地产企业提供融资渠道:REITs 可以帮助房地产企业盘活存量资产,降低负债率。
促进房地产市场健康发展:REITs 可以提高房地产市场的透明度和流动性,促进市场健康发展。
起源:
1960年,美国颁布《房地产投资信托法案》,标志着REITs的诞生。
旨在为中小投资者提供参与大型房地产投资的机会。
全球发展:
20世纪70年代末,荷兰、澳大利亚等国相继引入REITs。
20世纪90年代,REITs在全球范围内迅速发展,亚洲、欧洲等地纷纷效仿。
目前,全球已有40多个国家和地区建立了REITs市场。
中国REITs市场:
2021年6月,中国首批公募REITs正式上市,标志着中国REITs市场进入新的发展阶段。
权益型 REITs (Equity REITs):
直接投资并拥有不动产物业,通过出租物业获取租金收入。
大部分 REITs 属于权益型 REITs。
抵押型 REITs (Mortgage REITs):
投资于不动产抵押贷款或抵押贷款支持证券 (MBS)。
主要收益来源为利息收入。
混合型 REITs (Hybrid REITs):
同时投资于不动产物业和抵押贷款。
收益来源包括租金收入和利息收入。
优势:
分散投资:REITs 投资于多个不动产项目,分散风险。
高流动性:REITs 份额可以在交易所交易,流动性较强。
稳定收益:主要收益来源为租金收入,收益相对稳定。
税收优惠:在一些国家和地区,REITs 享有税收优惠。
专业管理:REITs 由专业团队管理,投资者无需直接管理不动产。
风险:
市场风险:不动产市场波动可能导致 REITs 份额价格和收益下降。
利率风险:利率上升可能导致 REITs 融资成本上升,影响收益。
管理风险:REITs 管理不善可能影响投资业绩。
政策风险:政策变化可能影响 REITs 的经营和收益。
不动产证券化 (Real Estate Securitization)
概念:将缺乏流动性的不动产资产,如抵押贷款、租金收入等,通过结构性重组转化为可在金融市场上交易的证券。
类型:
抵押贷款支持证券 (MBS):将多个抵押贷款打包成证券,出售给投资者。
不动产抵押贷款债券 (CMBS):以商业不动产抵押贷款为基础资产发行的债券。
住房租赁支持证券 (RABS):以住房租赁收入为基础资产发行的证券。
用途:
提高流动性:将流动性差的不动产资产转化为流动性强的证券,方便投资者交易。
分散风险:将不动产资产风险分散给多个投资者,降低单一投资者风险。
拓宽融资渠道:为不动产行业提供新的融资渠道,降低融资成本。
次级抵押贷款证券化
操作:金融机构将大量次级抵押贷款(Subprime Mortgages)打包成抵押贷款支持证券(MBS),并在市场上出售。
目的:通过证券化,金融机构可以将贷款风险转移给投资者,从而释放资本,扩大放贷规模。
问题:
信息不对称:投资者难以准确评估 MBS 的风险,依赖评级机构的评级。
风险分散:MBS 的风险被分散到众多投资者手中,降低了金融机构的风险管理动力。
杠杆放大:金融机构通过杠杆交易放大 MBS 的收益,但也放大了风险。
危机爆发
次级抵押贷款违约率上升,导致 MBS 价值暴跌。
金融机构遭受巨额损失,引发连锁反应,最终导致全球金融危机。
教训
不动产证券化是一把“双刃剑”,可以提高流动性、分散风险,但也可能放大风险,引发系统性危机。
需要加强对证券化产品的监管,提高信息透明度,防止风险过度累积。
不动产私募股权基金 (Real Estate Private Equity Fund)
概念:通过非公开方式向合格投资者(如高净值个人、机构投资者)募集资金,投资于不动产项目,以期获得高额回报的投资基金。
特点:
高风险高回报:投资于未上市公司股权或高风险项目,潜在回报较高。
投资期限长:通常为 5-10 年,甚至更长。
流动性差:投资资金在投资期限内通常无法赎回。
专业管理:由专业的基金管理人进行投资决策和管理。
用途:
投资于各类不动产项目:住宅地产、商业地产、工业地产、土地等。
参与不动产开发:收购土地、开发建设、改造升级等。
收购现有不动产:通过收购、持有、运营、出售等方式获取收益。
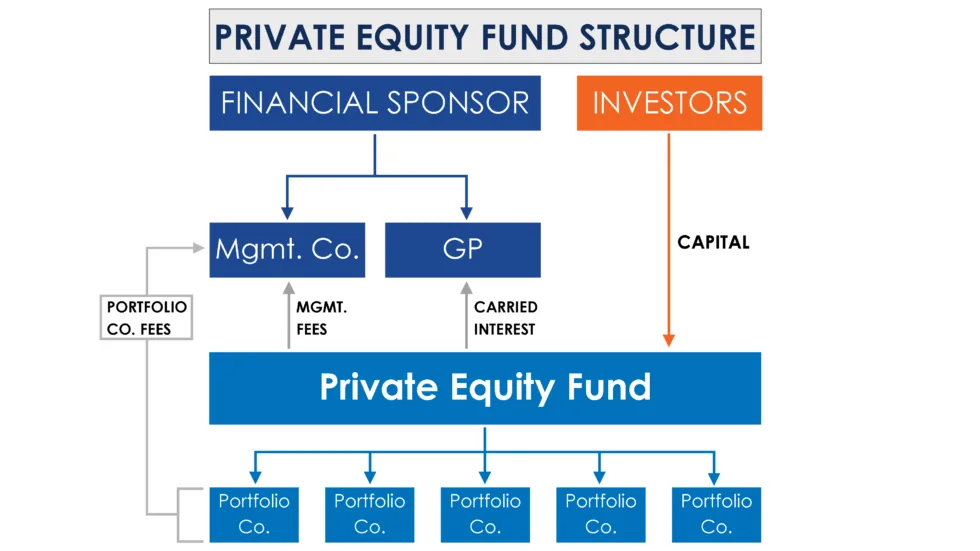
盈利模式:
租金收入:持有物业期间获得的租金收入。
资本利得:出售物业时获得的差价。
管理费:向投资者收取的基金管理费用。
业绩提成:在实现一定收益后,向基金管理人支付的额外报酬。
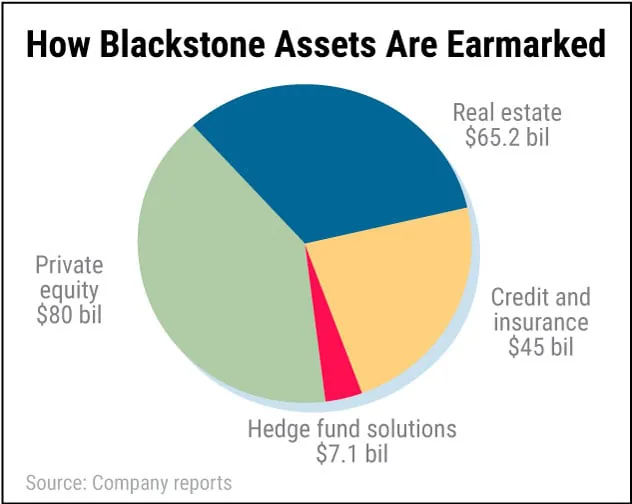
黑石集团 (Blackstone)
简介:全球最大的私募股权投资公司之一,管理资产规模超过 9,500 亿美元。
不动产投资:黑石在全球范围内投资各类不动产,包括写字楼、酒店、零售物业、物流地产、住宅等。
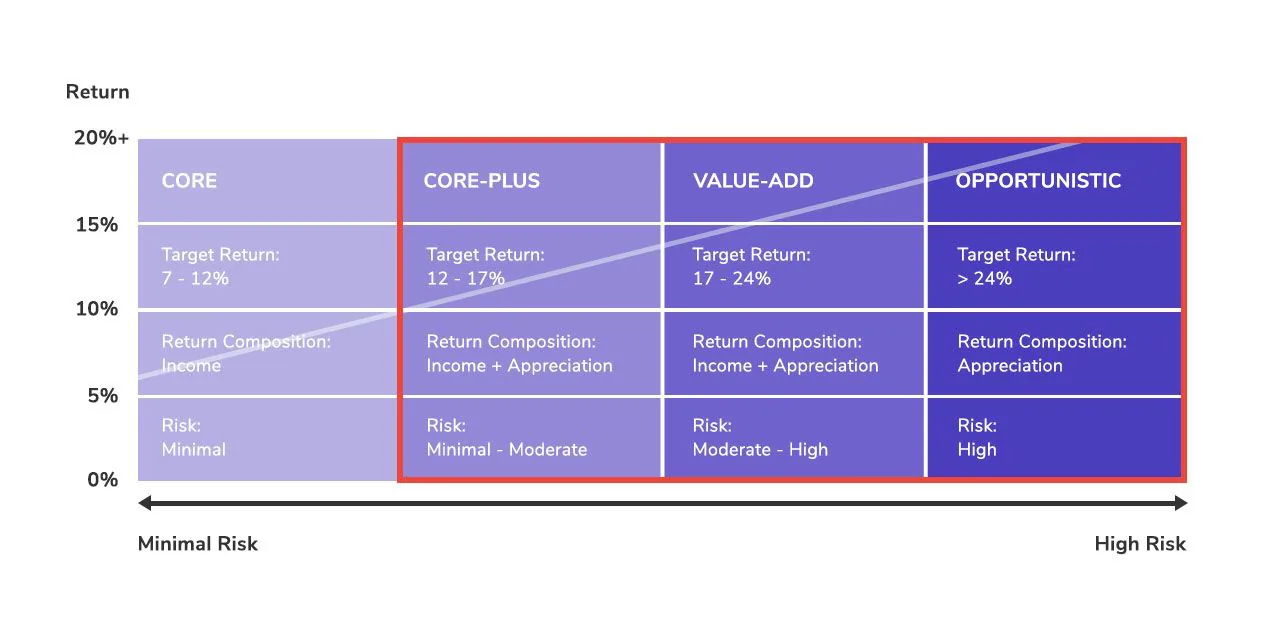
投资策略:多样化,包括核心型、增值型、机会型等。
代表项目:纽约 Stuyvesant Town-Peter Cooper Village 住宅区、Hilton Worldwide 酒店集团等。
| 特征 | 不动产投资信托基金 (REITs) | 不动产证券化 | 不动产私募股权基金 |
|---|---|---|---|
| 投资标的 | 多元化,主要为成熟的、产生稳定租金收入的不动产物业 | 不动产抵押贷款、租金收入等 | 多元化,包括开发项目、不良资产、成熟物业等 |
| 投资者 | 主要为中小投资者 | 机构投资者、合格投资者 | 合格投资者(高净值个人、机构投资者) |
| 流动性 | 高,份额可在交易所交易 | 较高,证券可在市场上交易 | 低,通常有较长的锁定期 |
| 收益来源 | 租金收入、物业增值 | 利息收入、本金偿还 | 租金收入、物业增值、资本利得 |
| 风险水平 | 中等 | 取决于基础资产的质量,可能较高 | 高 |
| 监管 | 受到严格监管 | 受到一定监管,但不如 REITs 严格 | 监管相对宽松 |
| 投资门槛 | 低 | 较高 | 高 |
| 典型案例 | 领展房地产投资信托基金、鹏华前海万科 REIT | 美国次贷危机中的 MBS | 黑石集团、基汇资本 |
| 优点 | 分散投资、高流动性、稳定收益、税收优惠 | 提高流动性、分散风险、拓宽融资渠道 | 高潜在回报、专业管理 |
| 缺点 | 收益率可能较低、受市场波动影响 | 风险可能较高、信息不对称 | 流动性差、投资期限长、风险高 |
不动产投资分析
不动产投资的风险与收益
不动产投资的估值方法
不动产投资组合管理
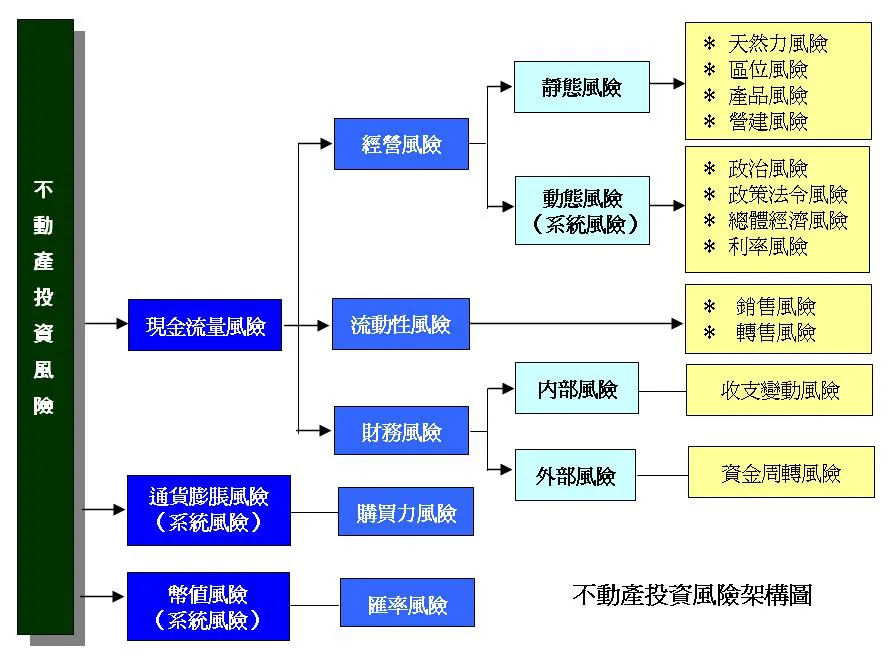
市场风险 (Market Risk)
供求风险:市场供求关系变化导致的价格和租金波动。例如,当市场供过于求时,房价和租金可能下降。
利率风险:利率上升会增加融资成本,降低不动产的投资回报率。
政策风险:政府政策调整,如税收政策、限购限贷政策等,可能对不动产市场产生重大影响。
财务风险 (Financial Risk)
融资风险:无法获得足够的资金或融资成本过高。
现金流风险:租金收入不足以支付运营费用和债务还款。
杠杆风险:过度使用杠杆(借款)可能放大投资损失。
法律风险 (Legal Risk)
产权风险:产权不明确或存在纠纷。
合同风险:租约纠纷、买卖合同纠纷等。
政策法规风险:法律法规变化可能影响不动产的用途、开发强度等。
运营风险 (Operational Risk)
物业管理风险:物业管理不善导致租户流失、租金下降。
空置风险:无法及时找到租户,导致租金收入损失。
租户违约风险:租户拖欠租金或提前终止租约。
环境风险 (Environmental Risk)
自然灾害风险:地震、洪水等自然灾害可能导致不动产损毁。
环境污染风险:土壤污染、水污染等环境问题可能降低不动产价值。
系统性风险 (Systematic Risk)
影响整个市场或经济的风险,如经济衰退、利率上升、政策调整、自然灾害等。
投资者无法通过分散投资来消除系统性风险。
例如,2008 年全球金融危机导致全球房地产市场普遍下跌。
非系统性风险 (Unsystematic Risk)
与特定不动产或项目相关的风险,如物业管理不善、租户违约、火灾等。
投资者可以通过分散投资来降低非系统性风险。
例如,持有不同类型、不同地区的不动产,可以降低单一项目风险对整体投资组合的影响。
租金收益 (Rental Income):
通过出租不动产获得的定期收入。
租金收益是大多数不动产投资的主要收益来源。
租金收益率 = 年租金收入 / 不动产市场价值。
资本利得 (Capital Gain):
不动产价值上升带来的收益。
资本利得 = 出售价格 - 购置价格 - 交易成本。
税收优惠 (Tax Benefits):
一些国家或地区对不动产投资提供税收优惠政策,如折旧抵扣、税收减免等。
税收优惠可以降低不动产投资的成本,提高投资回报率。
风险评估 (Risk Assessment)
识别和评估不动产投资面临的各种风险。
评估风险的可能性和影响程度。
风险评估方法包括定性分析、定量分析、情景分析等。
风险管理 (Risk Management)
制定风险管理策略,降低或转移风险。
风险管理策略包括风险规避、风险分散、风险转移、风险对冲等。
例如,通过购买保险来转移火灾、地震等风险;通过分散投资来降低单一项目风险。
收益测算 (Return Estimation)
预测不动产投资的未来收益,包括租金收入、资本利得、税收优惠等。
收益测算方法包括现金流折现法、内部收益率法、净现值法等。
收益分析 (Return Analysis)
分析不动产投资的收益水平、收益稳定性、收益风险等。
收益分析指标包括租金收益率、资本化率、内部收益率、净现值等。
不动产的获取成本
不动产获取成本即房地产的投资总额,包括购买价格、搜寻成本和所有实际发生的持有费用等。
购买价格:指投资者为获得不动产所有权或使用权而支付的金额,包括土地价格、建筑物价格、相关税费等。
搜寻成本:指投资者在寻找合适的投资标的时所花费的时间、精力和费用,如调研费用、咨询费用、差旅费用等。
不动产的获取成本
延期付款条件:指投资者在购买不动产时,可以分期付款,延期支付部分款项。这种情况下,需要考虑资金的时间价值,计算延期付款的现值。
资产持有费:指投资者在持有不动产期间发生的各项费用,如物业管理费、维修费、保险费、税费等。
营运费用
变动费用:指随着不动产经营规模的变化而变化的费用,如水电费、清洁费、保安费等。
固定费用:指不随不动产经营规模的变化而变化的费用,如物业管理费、维修费、保险费等。
费用支付责任:在租赁合同中,通常会明确约定各项费用的支付责任,如租金、物业管理费、维修费等。
潜在毛租金收入(Potential Gross Income, PGI):指在理想状况下,即所有可出租面积均已出租且租户按时足额支付租金时,不动产所能获得的总租金收入。
空置及收租损失(Vacancy and Collection Loss, VC):指由于市场供求关系、物业管理水平等因素导致的租金收入损失。
有效毛收入(Effective Gross Income, EGI):指扣除空置及收租损失后的实际租金收入,即: EGI = PGI - VC
净运营收益(Net Operating Income, NOI):指扣除运营费用后的净收入,即: NOI = EGI - OE 其中,OE 表示运营费用(Operating Expense)。
收益乘数(Income Multiplier)
收益乘数分析是一种古老而简单的不动产投资绩效评价方法。它以不动产市场价格与预期总收入或净收入之间的关系来反映不动产投资绩效。
总收益乘数(Gross Income Multiplier,GIM): GIM = 不动产的市场价值/不动产的总收入
净收益乘数(Net Income Multiplier,NIM): NIM = 不动产的市场价值/不动产的净收益
财务比率
财务比率一般计算简单、直观易懂,所以成为不动产投资分析的常用工具。最常用的财务比率包括经营比率、损益平衡比率及债务支付比率。
经营比率(Operating Expense Ratio) 经营比率 = 营运费用/实际总收入
财务比率
损益平衡比率(Break-even Flow Ratio) 损益平衡比率 = (营运费用 + 偿债支出)/实际总收入
偿债能力比率(Debt Coverage Ratio, DCR) 偿债能力比率 = 经营净收入/债务本息
贷款比率(Loan-to-value Ratio, LTV) 贷款比率 = 贷款额/总投资额
盈利能力指标
追逐利润是资本的基本属性,不动产投资也不例外。因此,盈利能力自然便成为评价不动产投资绩效的重要指标。
全面资本化率(Overall Capitalization Rate) 全面资本化率 = 经营净收入/总投资额
税前股东权益报酬率(Before Tax Return on Equity) 税前股东权益报酬率 = 税前现金流量/自有资本
税后股东权益报酬率(After Tax Return on Equity) 税后股东权益报酬率 = 税后现金流量/自有资本
现金流出:
购买价格:5000 万元
搜寻成本:50 万元
资产持有费(每年):50 万元
运营费用(每年):100 万元
偿债支出(每年):150 万元(假设贷款 3000 万元,年利率 5%)
现金流入:
潜在毛租金收入(PGI,每年):400 万元
空置及收租损失(VC,每年):40 万元(假设空置率为 10%)
有效毛收入 (EGI) = PGI - VC = 360 万元
净运营收益 (NOI) = EGI - OE = 260 万元
收益乘数:
总收益乘数 (GIM) = 市场价值 / 总收入 = 5000 万元 / 400 万元 = 12.5
净收益乘数 (NIM) = 市场价值 / 净收益 = 5000 万元 / 260 万元 = 19.23
财务比率:
经营比率 = 运营费用 / 实际总收入 = 100 万元 / 360 万元 = 27.78%
损益平衡比率 = (运营费用 + 偿债支出) / 实际总收入 = (100 万元 + 150 万元) / 360 万元 = 69.44%
偿债备付率 (DCR) = 净运营收益 / 债务本息 = 260 万元 / 150 万元 = 1.73
贷款比率 (LTV) = 贷款额 / 总投资额 = 3000 万元 / 5000 万元 = 60%
盈利能力指标:
全面资本化率 = 净运营收益 / 总投资额 = 260 万元 / 5000 万元 = 5.2%
税前股东权益报酬率 = 税前现金流量 / 自有资本 = (260 万元 - 150 万元) / 2000 万元 = 5.5%
税后股东权益报酬率 = 税后现金流量 / 自有资本 = (260 万元 - 150 万元 - 税费) / 2000 万元 (假设税费为 20 万元) = 4.5%
投资回收期:
全部投资回收期 = 投资总额 / 经营净收入 = 5000 万元 / 260 万元 = 19.23 年
(税前) 权益投资回收期 = 初始权益投资 / 税前现金流量 = 2000 万元 / 110 万元 = 18.18 年
(税后) 权益投资回收期 = 初始权益投资 / 税后现金流量 = 2000 万元 / 90 万元 = 22.22 年
多样化投资 (Diversification)
概念:将资金分散投资于不同类型、不同地区、不同风险等级的不动产,以降低整体投资组合的风险。
目的:通过分散投资,降低单一资产或市场风险对整体投资组合的影响,实现风险分散和收益稳定。
方式:
资产类型多样化:投资于不同类型的不动产,如住宅、商业、工业、办公等。
地域多样化:投资于不同地区的不动产,如不同城市、不同国家等。
风险等级多样化:投资于不同风险等级的不动产,如核心型、增值型、机会型等。
降低风险:
单一不动产项目的风险可能较高,如市场风险、政策风险、运营风险等。
通过多样化投资,可以有效分散这些风险,降低整体投资组合的波动性。
提高收益稳定性:
不同类型、不同地区的不动产,其收益水平和波动性不同。
通过多样化投资,可以在不同资产之间实现收益互补,提高整体投资组合的收益稳定性。
把握更多投资机会:
不同类型、不同地区的不动产市场,具有不同的发展潜力和投资机会。
通过多样化投资,可以更广泛地参与不同市场,把握更多的投资机会。
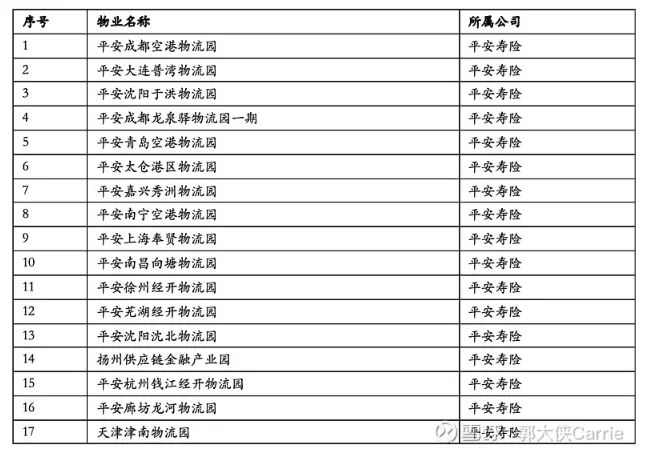
案例:中国平安保险集团
中国平安保险集团是一家综合金融集团,其不动产投资组合涵盖了多种资产类型,包括办公楼、商业地产、物流地产、长租公寓等。
这些不动产项目分布在中国、美国、欧洲等多个国家和地区。
通过多样化投资,中国平安保险集团有效地分散了投资风险,实现了长期稳定的投资回报。
不动产金融的前沿问题
不动产金融科技
不动产金融国际化
不动产金融与可持续发展
大数据 (Big Data) 在不动产金融中的应用
数据来源:
房源信息:价格、面积、户型、楼层、朝向、装修等。
交易数据:成交价、成交量、成交周期、历史价格走势等。
市场数据:宏观经济数据、政策法规、人口统计数据等。
用户行为数据:浏览记录、搜索记录、偏好等。
应用场景:
精准营销:根据用户画像和行为数据,推荐个性化的房源和金融产品。
风险评估:利用大数据模型评估借款人信用风险、不动产估值风险等。
市场预测:分析市场趋势,预测房价走势、租金水平等。
投资决策:为投资者提供数据支持,辅助投资决策。
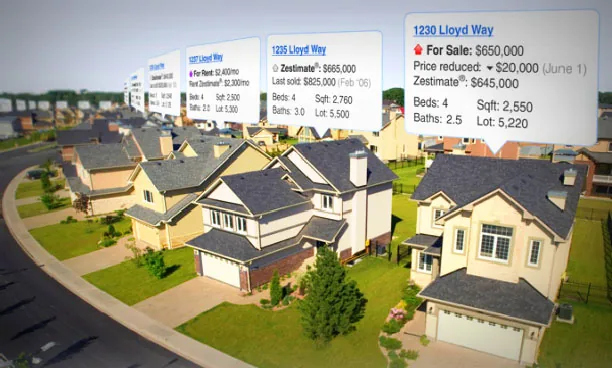
Zillow
美国最大的房地产信息平台之一。
利用大数据技术提供 Zestimate 房屋估价服务,为买家和卖家提供参考。
Zillow 的 Zestimate 模型综合考虑了房屋特征、历史成交数据、市场趋势、社区环境等因素,估价准确度较高。
Zillow 还提供房屋租赁、房屋贷款、房屋装修等服务,形成了一个完整的房地产生态系统。
Zillow 的商业模式主要包括广告收入、Premier Agent 服务费、抵押贷款推荐费等。
人工智能 (Artificial Intelligence, AI) 在不动产金融中的应用
智能客服:利用自然语言处理技术,实现 24/7 在线客服,解答客户疑问,提高服务效率。
智能投顾:根据投资者的风险偏好和投资目标,利用算法模型提供个性化的投资建议。
智能估值:利用机器学习算法,分析大量数据,对不动产进行自动化估值。
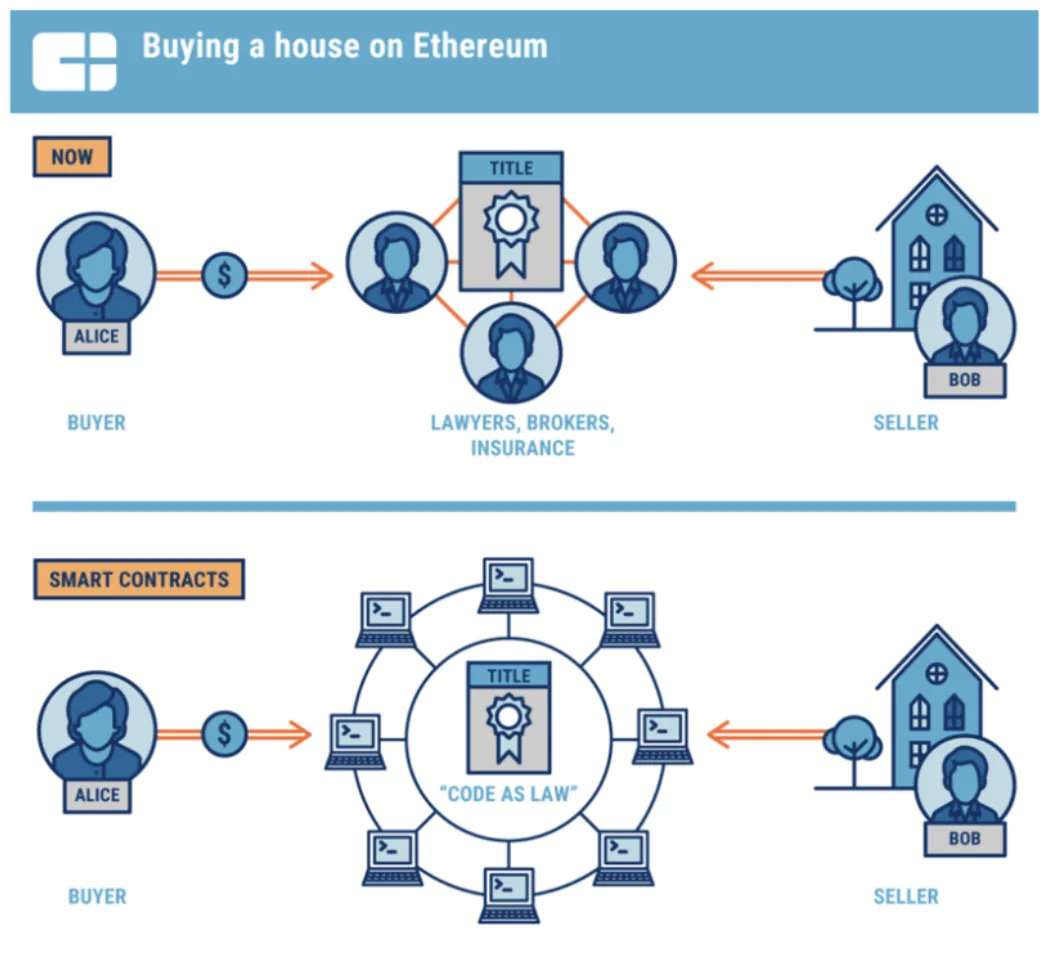
智能合约:利用区块链技术实现智能合约,自动执行合同条款,提高交易效率和安全性。
案例:爱彼迎 (Airbnb)
全球最大的民宿短租平台之一。
利用 AI 技术进行房源推荐、价格预测、风险控制等。
Airbnb 的 AI 模型可以根据用户的历史预订记录、搜索行为、偏好等,为用户推荐最合适的房源。
区块链 (Blockchain) 在不动产金融中的应用
不动产登记:将不动产权属信息记录在区块链上,实现去中心化、不可篡改、可追溯的登记。
不动产交易:利用区块链技术实现点对点交易,省去中介环节,提高交易效率和安全性。
不动产融资:通过区块链发行不动产抵押贷款、资产支持证券等,提高融资效率,降低融资成本。
案例:Ubitquity
一家利用区块链技术提供不动产登记和交易服务的公司。
Ubitquity 的平台可以实现不动产所有权的数字化、交易的自动化和智能合约的执行。
跨境投资 (Cross-border Investment)
概念:投资者将资金投向海外的不动产市场,以分散风险、寻求更高回报或实现资产全球配置。
形式:
直接投资:购买海外不动产、参与开发项目等。
间接投资:购买海外房地产基金、REITs 等。
驱动因素:
国(境)内市场饱和、政策调控
海外市场潜力大、回报率高
汇率波动、分散投资风险
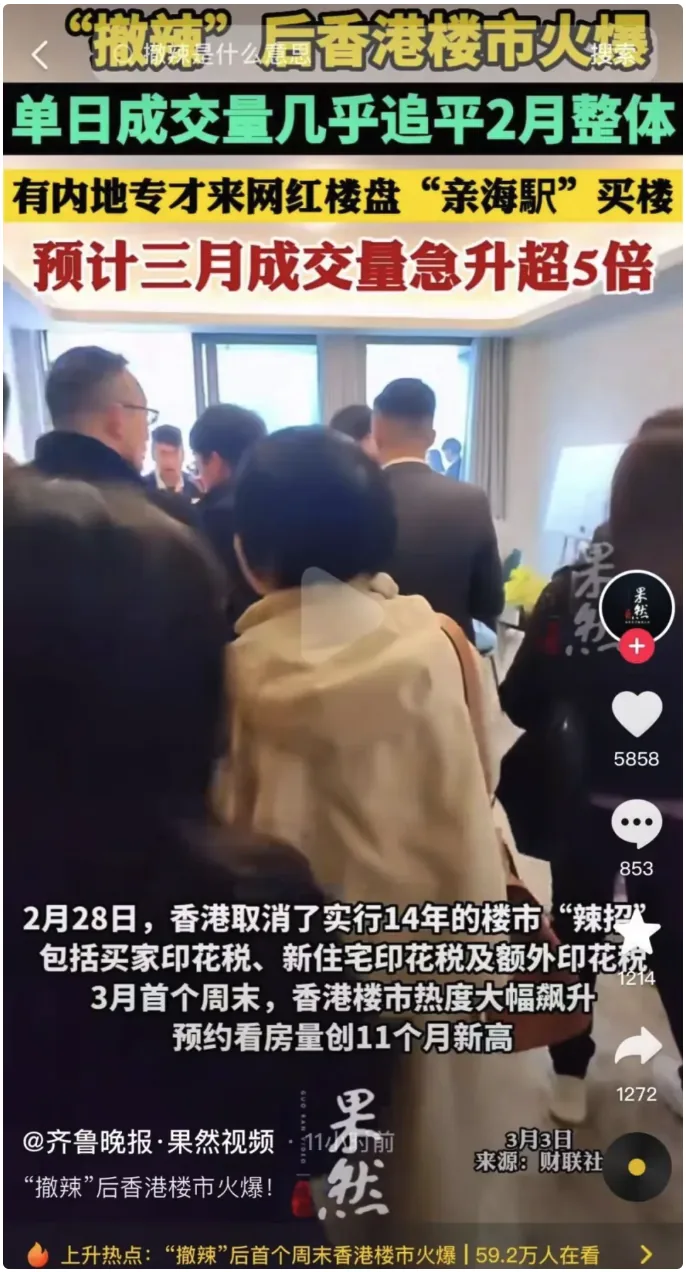
案例:内地投资者在香港购买房产
近年来,内地投资者成为香港房地产市场的重要参与者。
他们购买公寓、商业地产等,既有自用需求,也有投资需求。
全球资产配置 (Global Asset Allocation)
概念:将资产分散投资于全球不同地区和不同类型的不动产,以降低风险、优化投资组合。
优势:
分散风险:降低单一市场风险对整体投资组合的影响。
捕捉机会:把握不同市场的发展机遇,实现收益最大化。
优化配置:根据不同资产的风险收益特征,优化资产配置比例。
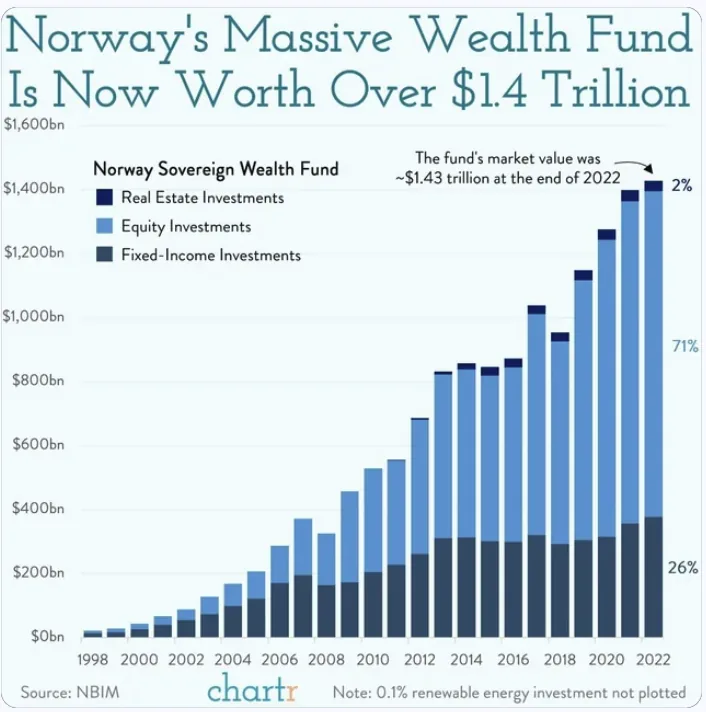
案例:挪威政府全球养老基金
全球最大的主权财富基金之一,资产规模超过 1.3 万亿美元。
将部分资金投资于全球不动产市场,包括写字楼、零售物业、物流地产等。
通过全球资产配置,实现了长期稳定的投资回报。
国际融资 (International Financing)
概念:在国际资本市场上发行债券、股票等筹集资金,用于不动产投资。
优势:
拓宽融资渠道:获得更多资金来源,降低融资成本。
提升国际知名度:增加企业在国际市场上的曝光度。
优化资本结构:通过股权融资、债券融资等方式优化资本结构。
案例:铁狮门 (Tishman Speyer)
全球领先的房地产开发商、运营商和基金管理公司。
多次在国际市场上发行债券,为其全球不动产项目融资。
绿色金融 (Green Finance)
概念:通过金融手段支持环境改善、应对气候变化和资源节约高效利用的经济活动。
在不动产领域:主要支持绿色建筑的开发、节能改造、可再生能源利用等。
政策支持:
政府补贴、税收优惠、绿色信贷等。
绿色建筑认证体系,如 LEED、BREEAM、中国绿色建筑评价标准等。
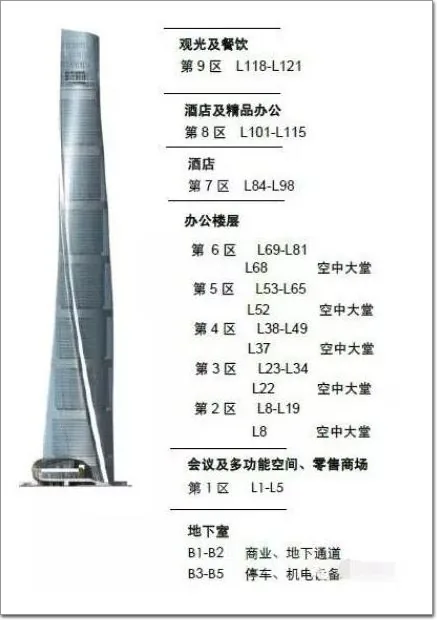
案例:上海中心大厦
中国第一座获得 LEED 白金级认证的超高层建筑。
采用了多项节能减排技术,如双层幕墙、雨水回收系统、风力发电等。
在建设过程中,获得了多家银行的绿色信贷支持。
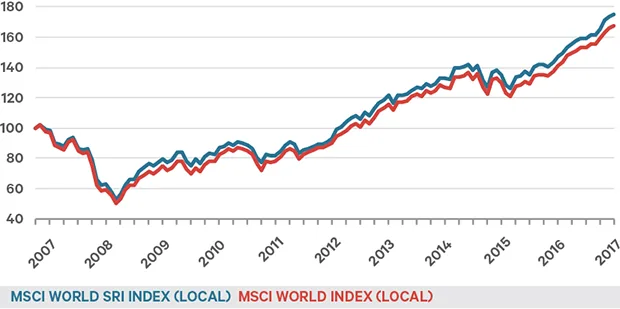
社会责任投资 (Socially Responsible Investment, SRI)
概念:在投资决策中考虑环境、社会和公司治理 (ESG) 因素的投资方式。
在不动产领域:关注绿色建筑、可负担住房、社区发展等。
投资者类型:
机构投资者:如养老基金、保险公司、大学捐赠基金等。
个人投资者:越来越多的个人投资者关注 SRI。
案例:香港置地公司
亚洲领先的房地产开发商之一。
积极参与社区发展和环境保护项目。
2020 年,香港置地公司发行了亚洲首个社会责任房地产债券,用于支持可负担住房项目。
影响力投资 (Impact Investment)
概念:在追求财务回报的同时,也追求积极的社会或环境影响的投资。
在不动产领域:投资于社区重建、可负担住房、绿色基础设施等项目。
特点:
测量和评估社会或环境影响。
投资者积极参与项目管理。
强调长期影响和可持续性。
案例:美国社区再投资基金 (Community Reinvestment Fund, USA)
一家非营利性社区发展金融机构。
通过提供贷款、股权投资等方式,支持可负担住房、社区设施、小企业发展等项目。
致力于改善低收入社区的居住环境和经济发展。
Housing investment in urban China
Cao Y, Chen J, Zhang Q. Housing investment in urban China[J]. Journal of Comparative Economics, 2018, 46(1): 212-247.
中国城市住房投资需求快速增长
1998年住房私有化改革后,房地产市场迅速发展
2000年代初至今,35个主要城市住宅价格年均增长9.29%
2002-2013年,前90%价格水平城市房价年均增长15.6%
2006-2013年,增速进一步加快至18.7%
投资需求引发关注
可能导致房地产市场过热和泡沫风险
房地产投资约占全国固定资产投资的22%
研究目的:理解住房投资的驱动力及其渠道
本研究主要关注三个问题:
预期资本收益如何影响住房选择?
在存在金融摩擦的情况下,家庭如何通过以下渠道增加住房投资:
拥有多套住房
拥有更大的自住房
哪类业主对预期资本收益的反应更敏感?
两期模型:代表性家庭在第一期做出住房决策
效用函数:u(x, hc) + V(·)
x: 非住房消费
hc: 自住房服务
V(·): 第二期净财富效用
初始禀赋:第一期财富w,第二期收入y
住房投资总量:hI
金融约束:(1-δ)p₀hI + q₀ ≥ 0
最小住房面积约束:hc ≥ h, hI - hc ≥ h (如果拥有多套住房)
预期资本收益与住房选择:
存在两个临界点k₁* ≥ k₀* ≥ (1+r)(p₀-s)
E(p₁) < k₀*: 选择租房
k₀* ≤ E(p₁) < k₁*: 只拥有一套自住房
E(p₁) ≥ k₁*: 拥有多套住房
金融摩擦与财富的影响:
首付比例δ升高,临界点k₁*和k₀*上升
初始财富w增加,临界点k₁*和k₀*下降
对只拥有一套住房的家庭:
自住房需求随预期资本收益和财富增加而增加
预期资本收益效应对更富裕家庭更强
对拥有多套住房的家庭:
总投资需求随预期资本收益增加而增加
自住房需求随预期资本收益增加而减少
根据模型分析,得出以下主要理论预测:
家庭拥有多套住房的可能性随预期资本收益的增加而增加
对于只拥有一套自住房的家庭,其自住房需求随预期资本收益的增加而增加
对于已拥有多套住房的家庭:
自住房需求不随预期资本收益增加而增加
额外住房需求随预期资本收益增加而增加
预期资本收益效应对更富裕的家庭更强
这些预测为后续实证分析提供了理论基础。
主要数据来源:
2010年北京大学中国社会科学调查中心家庭调查数据
2011年西南财经大学中国家庭金融调查与研究中心家庭金融调查数据
样本规模:
2010年数据:14,798户家庭
2011年数据:8,438户家庭
样本覆盖:全国25个省份,代表中国大陆94.5%的总人口
本研究使用子样本:19个主要城市的城市家庭(有历史房价数据)
最终样本规模:2,851户家庭
住房选择:
租房者
拥有一套住房的业主
拥有多套住房的业主
住房需求:主要住房市场价值除以调查年份城市特征价格水平
预期资本收益:
其中, tᵢ为购买年份, pt,c为t年c城市的特征价格
控制变量:家庭收入、财富、家庭结构、户主特征等
样本按住房选择的分布
| 住房选择 | 观察数 | 比例 |
|---|---|---|
| 租房 | 507 | 17.8% |
| 拥有一套住房 | 1,907 | 66.9% |
| 拥有多套住房 | 437 | 15.3% |
| 总计 | 2,851 | 100% |
住房选择分析:
Probit回归:是否拥有住房
有序Probit回归:租房、拥有一套住房、拥有多套住房
住房需求分析:
Heckman选择模型:控制样本选择偏误
分别分析拥有一套住房和多套住房的家庭
多套住房投资分析:
Probit回归:是否拥有多套住房
Tobit回归:额外住房资产价值
所有回归均控制城市固定效应
住房选择回归结果
| 变量 | 有序Probit | Probit-拥有 |
|---|---|---|
| 预期资本收益 | 0.069* | -0.22 |
| (0.04) | (0.2) | |
| ln(购买年价格) | -2.84*** | -9.20** |
| (0.8) | (4.3) | |
| ln(家庭收入) | 0.13*** | 0.079** |
| (0.03) | (0.04) | |
| 观察数 | 1931 | 1859 |
| R2 | 0.23 | 0.57 |
预期资本收益显著提高住房选择层级
收入和家庭规模提高拥有住房和多套住房的可能性
只拥有一套住房家庭的需求回归结果
| 变量 | 全样本 | 高于中位数财富 |
|---|---|---|
| 预期资本收益 | 0.013* | 0.018*** |
| (0.007) | (0.005) | |
| ln(购买年价格) | -0.16 | -0.093 |
| (0.2) | (0.1) | |
| ln(家庭收入) | 0.075*** | 0.11*** |
| (0.03) | (0.03) | |
| 观察数 | 1638 | 828 |
预期资本收益显著提高住房需求
效应对更富裕家庭更强:预期资本收益标准差增加一个单位,需求增加15.93%(vs. 11.51%)
拥有多套住房家庭的需求回归结果
| 变量 | 全样本 | 高于中位数财富 |
|---|---|---|
| 预期资本收益 | 0.0045 | -0.016 |
| (0.01) | (0.1) | |
| ln(购买年价格) | -0.17 | -0.060 |
| (0.3) | (0.4) | |
| ln(家庭收入) | 0.053* | 0.14* |
| (0.03) | (0.07) | |
| 观察数 | 1886 | 884 |
预期资本收益对主要住房需求影响不显著
符合理论预期:这类家庭主要通过增加额外住房投资
多套住房投资回归结果
| 变量 | Probit(拥有多套) | Tobit(其他房产价值) | Tobit(高于中位数财富) |
|---|---|---|---|
| 预期资本收益 | 0.016** | 0.099** | 0.17*** |
| (0.008) | (0.04) | (0.03) | |
| ln(购买年价格) | -0.64*** | -3.99*** | -5.20*** |
| (0.2) | (0.8) | (0.6) | |
| ln(家庭收入) | 0.15*** | 0.93*** | 1.16** |
| (0.03) | (0.2) | (0.5) | |
| 观察数 | 1931 | 1491 | 684 |
}
预期资本收益显著提高拥有多套住房的可能性和投资额
效应对更富裕家庭更强:预期资本收益标准差增加一个单位,拥有多套住房可能性增加7.97%(vs. 3.54%)
本研究进行了以下稳健性检验:
使用不同权重计算预期资本收益
考虑补贴性住房(房改房)的影响
考虑租房同时拥有住房的情况
考虑住房供给弹性的异质性
考虑未婚男性子女的影响
考虑购房限制政策的影响
接下来的幻灯片将详细介绍每项检验的方法和结果。
方法:
原始权重: ς = 0.1
尝试范围: ς ∈ [0.05, 0.2]
结果:
所有回归结果模式与主要结果相似
预期资本收益效应保持稳定性
结论: 主要发现不受预期资本收益计算方法的影响
方法:
剔除主要住房为房改房的家庭
在回归中加入房改房虚拟变量
结果:
考虑房改房影响的住房选择回归结果
| 变量 | 有房改房虚拟变量 | 剔除房改房观察值 |
|---|---|---|
| 预期资本收益 | 0.069* (0.039) | 0.067 (0.041) |
| 房改房虚拟变量 | 0.23** (0.12) | - |
结论:
主要结果保持稳健
拥有房改房增加了拥有多套住房的可能性
背景: 样本中10.26%的家庭租房同时拥有住房
方法:
将这类家庭纳入有序Probit回归
根据拥有住房数量将其归类为own1或own2
结果:
考虑租房同时拥有住房的住房选择回归结果
| 变量 | 有序Probit (1) | 有序Probit (2) |
|---|---|---|
| 预期资本收益 | 0.044 (0.03) | 0.027 (0.02) |
结论: 预期资本收益效应保持稳健
方法: 引入城市层面的住房供给价格弹性
结果:
考虑住房供给弹性的回归结果
| 变量 | 住房选择 | 住房需求 |
|---|---|---|
| 预期资本收益 | 0.070* (0.038) | 0.021** (0.0084) |
| 预期资本收益 * 弹性 | -0.00068 (0.0021) | -0.0029** (0.0015) |
结论:
住房供给弹性降低了预期资本收益的效应
主要结果在控制供给弹性后仍然稳健
背景: 中国家庭可能为未婚男性子女购房
方法: 加入未婚男性子女虚拟变量及其与预期资本收益的交互项
结果:
考虑未婚男性子女影响的回归结果
| 变量 | 住房选择 | 多套住房投资 |
|---|---|---|
| 预期资本收益 | 0.073* (0.038) | 0.020*** (0.0068) |
| 未婚男性子女 | 0.16* (0.083) | 0.38*** (0.096) |
| 预期资本收益 * 未婚男性子女 | -0.016*** (0.0030) | -0.021*** (0.0067) |
结论:
有未婚男性子女的家庭对预期资本收益反应较小
这类家庭更可能拥有多套住房
背景: 部分城市实施购房限制政策
方法: 加入购房限制政策虚拟变量及其与预期资本收益的交互项
结果:
考虑购房限制政策影响的回归结果
| 变量 | 住房选择 | 多套住房投资 |
|---|---|---|
| 预期资本收益 | 0.078** (0.039) | 0.017** (0.0073) |
| 限制政策 | -0.75** (0.34) | -0.47** (0.20) |
| 预期资本收益 * 限制政策 | -0.022 (0.020) | 0.015 (0.0095) |
结论:
购房限制政策显著降低了住房选择层级和多套住房投资
预期资本收益的主要效应仍然显著
所有稳健性检验都支持主要研究发现
预期资本收益对住房选择和投资的影响保持稳健
考虑了多种可能影响结果的因素:
测量方法 (预期资本收益计算)
制度因素 (房改房、购房限制政策)
市场特征 (供给弹性)
家庭特征 (未婚男性子女)
结果的稳健性增强了研究发现的可信度
预期资本收益对住房投资的影响:
预期资本收益标准差增加一个单位,拥有多套住房的概率提高3.54%
对财富高于中位数的家庭,这一效应更强,提高7.97%
住房投资渠道:
拥有多套住房
拥有更大的自住房(受金融约束时)
自住房需求:
预期资本收益标准差增加一个单位,自住房需求增加11.51%
对财富高于中位数的家庭,需求增加15.9%
多套住房家庭:
自住房需求对预期资本收益不敏感
额外住房投资随预期资本收益增加而增加
金融约束的影响:
高首付比例和最小面积要求可能导致投资需求转向更大的自住房
可能造成房地产开发资源的错配,建造过大住房
收入不平等与住房市场:
更富裕家庭对预期资本收益反应更敏感
收入不平等可能是住房需求上升和房价快速增长的原因之一
政策建议:
重新评估高首付比例政策的效果
考虑放宽最小面积要求,提高资源配置效率
关注收入不平等对住房市场的影响
发展其他投资渠道,分散住房投资需求
未来研究方向:
探讨住房投资与其他资产投资的关系
研究住房市场与宏观经济的互动
评估不同住房政策的长期效果
The role of agents in fraudulent activities: Evidence from the housing market in Beijing
Agarwal S, Kuang W, Wang L, et al. The role of agents in fraudulent activities: Evidence from the housing market in Beijing[J]. Journal of Urban Economics, 2024, 142: 103668.
中国房地产市场存在普遍的"阴阳合同"现象
阴合同:反映实际交易价格
阳合同:向当局报告的较低价格,用于逃税
中介在促进"阴阳合同"形成中扮演重要角色
现有研究缺乏对中介在非法活动中作用的系统分析
本研究旨在回答三个关键问题:
中介是否参与非法和欺诈行为?
如果是,中介促进税收逃避的潜在机制是什么?
中介参与这些非法活动会带来什么经济后果?
中国最大房地产中介公司提供的微观层面房屋交易数据
样本期:2014年1月1日至2017年6月1日
数据优势:
包含实际交易价格和注册价格信息
提供详细的房地产中介信息
覆盖长时期,可研究频繁政策调整环境下中介的角色
学习效应(Learning-by-doing effect)
中介通过累积经验学习当地登记部门的监管能力
战略性地将注册价格设定接近内部指导价格
同行效应(Peer effect)
中介的税收逃避行为受到同事行为的显著影响
通过信息交流和经验分享学习逃税策略
2015年3月30日政策:降低最低首付比例
2016年9月30日政策:提高最低首付比例
买家的税收逃避行为
有经验中介在税收逃避中的作用
| 指标 | 数值 |
|---|---|
| 总交易数 | 179,580 |
| 阴阳合同比例 | 97% |
| 平均注册价格/实际价格比 | 68% |
| 使用抵押贷款比例 | 85% |
| 平均单位面积(平方米) | 85.04 |
| 平均挂牌天数 | 20.60 |
| 指标 | 数值 |
|---|---|
| 中介总数 | 15,802 |
| 平均完成交易数 | 21.28 |
| 平均年龄 | 26.57 |
| 男性比例 | 72% |
本研究采用多种方法来分析中介在税收逃避中的作用:
特征价格模型(Hedonic pricing model)
固定效应模型
工具变量法
双重差分法(DID)
其中:
Yi,j,t:实际单价(对数)、注册单价(对数)或注册价格/实际价格比
Xₜ:房屋、买家和卖家特征向量
θⱼ:小区固定效应
γday:星期固定效应
δym:年月固定效应
| ln(实际价格) | ln(注册价格) | 价格比 | |
|---|---|---|---|
| 不含中介固定效应 R² | 0.942 | 0.678 | 0.385 |
| 含中介固定效应 R² | 0.977 | 0.878 | 0.759 |
| R² 增加 | 0.035 | 0.200 | 0.374 |
加入中介固定效应显著提高模型解释力
对注册价格和价格比的影响尤为明显
表明中介在税收逃避中扮演重要角色
扩展基准模型,加入中介经验变量:
其中:
ln(Experience):中介在该笔交易前完成的交易数量(对数)
λagent:中介固定效应
| ln(实际价格) | ln(注册价格) | 价格比 | |
|---|---|---|---|
| ln(Experience) | -0.054*** | -0.125*** | -0.044*** |
| (0.008) | (0.019) | (0.011) |
中介经验与注册价格和价格比显著负相关
经验每增加100%,价格比下降4.4个百分点
表明有经验的中介更善于帮助客户逃避税收
研究中介如何学习登记部门的监管能力:
其中:
ln(Distance):房产与登记部门之间的距离(对数)
| ln(实际价格) | ln(注册价格) | 价格比 | |
|---|---|---|---|
| ln(Distance) | 0.141*** | 0.071 | -0.043*** |
| (0.054) | (0.052) | (0.006) |
距离与实际价格显著正相关
距离与价格比显著负相关
表明距离越远,监管能力越弱,税收逃避程度越高
使用工具变量法估计同行效应:
其中:
RatioₒfPeers:同一分支机构中同事的平均价格比
TenureₒfPeers:同事的平均服务时间(月)
| OLS | IV | |
|---|---|---|
| Ratio of Peers | 0.056*** | 0.315** |
| (0.009) | (0.158) | |
| Observations | 158,479 | 158,479 |
| R-squared | 0.389 | 0.216 |
同行的价格比对个人价格比有显著正向影响
IV估计显示影响更大:同行价格比增加100%,个人价格比增加31.5个百分点
表明存在显著的同行效应
利用两次政策冲击,采用双重差分法:
其中:
Treat:是否使用抵押贷款(处理组)
After:是否在政策实施后
| 2015年政策 | 2016年政策 | |
|---|---|---|
| Treat * After | 0.031*** | -0.045** |
| (0.004) | (0.002) | |
| Observations | 76,569 | 74,560 |
| R-squared | 0.345 | 0.431 |
2015年降低首付比例政策导致价格比上升3.1个百分点
2016年提高首付比例政策导致价格比下降4.5个百分点
表明政策对税收逃避行为有显著影响
加入三重交互项:Treat * After * ln(Experience)
| 2015年政策 | 2016年政策 | |
|---|---|---|
| Treat * After * ln(Experience) | -0.012** | 0.013** |
| (0.005) | (0.006) |
2015年政策:经验丰富的中介更倾向于帮助客户逃避税收
2016年政策:经验丰富的中介减少了税收逃避行为
表明中介经验在政策调整期间加剧了税收逃避问题
为确保研究结果的可靠性,我们进行了以下稳健性检验:
平行趋势假设检验
安慰剂测试
异质性分析
检验模型:
其中 Before 是政策实施前4周的虚拟变量
| 2015年政策 | 2016年政策 | |
|---|---|---|
| Treat * Before | 0.009 | -0.014 |
| (0.008) | (0.013) | |
| Treat * After | 0.033*** | -0.045*** |
| (0.004) | (0.002) |
Treat * Before 系数不显著,支持平行趋势假设
Treat * After 系数显著,与主要结果一致
使用政策实施前的样本期
设置虚假政策日期(实际日期前3个月)
重新估计双重差分模型
| 2015年政策 | 2016年政策 | |
|---|---|---|
| Treat * After (虚假) | 0.006 | 0.002 |
| (0.011) | (0.003) | |
| Observations | 17,286 | 32,642 |
| R-squared | 0.741 | 0.372 |
虚假政策效应不显著
支持实际政策效应的可靠性
| 现金交易 | 抵押交易 | 男性中介 | 女性中介 | |
|---|---|---|---|---|
| ln(Experience) | -0.027 | -0.042*** | -0.051*** | -0.029 |
| (0.028) | (0.012) | (0.013) | (0.021) | |
| Observations | 23,587 | 138,671 | 116,059 | 46,199 |
| R-squared | 0.539 | 0.342 | 0.393 | 0.437 |
学习效应在抵押交易中更显著
男性中介的学习效应更强
| 男性中介 | 女性中介 | 大型分支机构 | |
|---|---|---|---|
| Ratio of Peers (IV) | 0.698*** | 0.242** | 0.550* |
| (0.152) | (0.120) | (0.297) | |
| Observations | 113,075 | 44,402 | 38,960 |
| R-squared | 0.177 | 0.228 | 0.247 |
同行效应对男性中介影响更大
大型分支机构中同行效应更显著
| 2015年政策 | 2016年政策 | |||
|---|---|---|---|---|
| 男性买家 | 女性买家 | 男性买家 | 女性买家 | |
| Treat * After | 0.031*** | 0.034*** | -0.044*** | -0.047*** |
| (0.006) | (0.006) | (0.003) | (0.004) | |
| Observations | 39,999 | 36,570 | 38,131 | 36,429 |
| R-squared | 0.374 | 0.389 | 0.466 | 0.467 |
政策效应在不同性别买家群体中均显著
效应大小略有差异,但方向一致
平行趋势假设得到支持
安慰剂测试未发现虚假效应
异质性分析显示结果在不同群体中基本稳健
部分群体(如抵押交易、男性中介、大型分支机构)表现出更强的效应
总体而言,这些检验强化了主要研究发现的可靠性
中介在中国房地产市场的"阴阳合同"和税收逃避中扮演重要角色
两个主要机制:
学习效应:中介经验每增加100%,价格比下降4.4个百分点
同行效应:同事价格比增加100%,个人价格比增加31.5个百分点
政策影响:
2015年降低首付比例政策导致价格比上升3.1个百分点
2016年提高首付比例政策导致价格比下降4.5个百分点
有经验的中介在政策调整期间加剧了税收逃避问题
理论贡献:
首次系统性研究中介在非法活动中的作用
丰富了中介行为、税收逃避和学习效应相关文献
政策启示:
加强对房地产中介的监管和惩罚力度
完善房产交易价格申报机制
提高税收征管能力,缩小监管差距
局限性与未来研究方向:
数据局限于北京市场,可扩展到其他城市
探索其他类型的中介(如保险、投资顾问)在非法活动中的角色
研究长期政策效应和市场均衡影响
谢谢!欢迎提问!
页面上任意一处引文都可以点开,看题录、已核实摘要与全文
本讲问的是两件事:钱怎么进出不动产,以及风险最后落在谁身上。 二十篇文献按主题分五组:
按揭、证券化与危机(4 篇):把抵押贷款放进百年宏观史, 再拆开美国次贷的供给侧链条,最后用一般均衡模型追问房价上涨从哪来
违约的动机(3 篇):Guiso 等那篇直接问「还不起」还是「不想还」 (战略性违约);况伟大与钱争鸣等两篇中国研究不用这个框架, 问的是拖欠/违约风险由哪些因素决定
REITs 与中国实践(5 篇):一篇算收益与风险,四篇谈制度、借鉴与企业转型
组合里的不动产(3 篇):1984 年的资产比较、1996 年的最优配置比例、 2018 年的企业不动产风险
微观主体这一侧(5 篇):家庭的贷款决策与资产结构, 中介与业主在市场里的行为
教学编排上,前两组回答风险从哪来,第三组回答钱从哪来, 后两组回答谁在决定。展示同学从任一组自选一篇。
数据:新建的长期数据集,覆盖 17 个发达经济体自 1870 年以来 的分类银行信贷
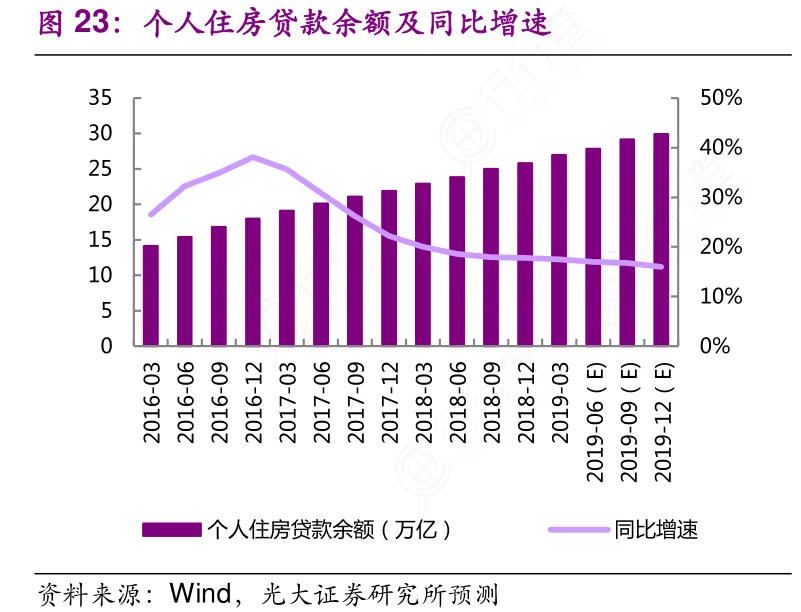
核心事实:20 世纪里抵押贷款在银行资产负债表上的占比翻了一番, 由对家庭的抵押贷款急剧上升所驱动;许多国家的家庭债务/资产比大幅上升
作者的判断:金融稳定风险越来越与房地产信贷繁荣相联系, 而这类繁荣之后通常跟着更深的衰退与更慢的复苏; 住房金融已在现代宏观经济中居于中心位置
Mian & Sufi(2009,《Quarterly Journal of Economics》)
识别策略:利用同一县内不同邮编在 1990 年代中期 潜在按揭需求上的差异,分离出抵押贷款供给的移动
核心发现:2001 至 2005 年,高潜在需求的邮编拒贷率相对大幅下降、 放款量与房价涨幅相对上升,尽管这些邮编的收入与就业增长相对显著为负
机制:由发放后不久即被出售的贷款占比急剧上升驱动, 作者称之为「脱媒」(disintermediation);2005 至 2007 年这些地方违约大幅增加
作者的判断:出售按揭的发放机构存在道德风险, 是美国按揭违约危机的主要祸首
这两篇一起读,可以把「信贷是果」的直觉倒过来:信贷供给本身就是自变量。
做法:概述次级抵押贷款证券化过程,梳理其中出现的 七个关键信息摩擦,讨论市场参与者如何设法减少这些摩擦, 并推测这一过程如何崩溃
内容:完整刻画次级借款人与次级贷款,讨论掠夺性借款与 掠夺性放贷;呈现典型次级证券化的关键结构特征, 记录评级机构如何为 MBS 评级、又如何持续监测抵押贷款池的表现
材料:全文以 New Century Financial 在 2006 年证券化的一个抵押贷款池 为贯穿案例
Favilukis, Ludvigson & Van Nieuwerburgh(2017,《Journal of Political Economy》)
模型:住房市场的定量一般均衡模型,大量世代交叠的房主同时面临 特质风险与总量风险,却因金融市场不完全与抵押品借贷约束 而难以充分保险;利率与住房、股票回报由市场出清条件内生决定
两个新要素:总量经济周期风险,以及由遗赠偏好异质性 驱动的现实财富分布
三条结论:融资约束放松带来房价大涨;这一上涨完全来自住房风险溢价的下降; 低利率无法解释高房价
第三条结论与「利率下行推高房价」的流行说法正相反,值得在展示里正面处理。
做法:用调查数据度量家庭在抵押贷款价值超过房屋价值时, 即便还得起也选择违约(战略性违约)的倾向
核心发现:违约意愿随房屋净值缺口的绝对规模与相对规模同时上升; 既受金钱因素影响,也受公平与道德观念这类非金钱因素影响
同伴效应:接触到其他战略违约者会提高自身的战略违约倾向, 因为这传递了关于被起诉概率的信息
况伟大(2014,《经济研究》)
数据:中国某主要商业银行 2004 年 4 月至 2009 年 5 月发放的大样本房贷数据
核心发现:房价余额比(PTB)显著影响拖欠风险,债务收入比(DTI)不显著—— 借款人通常是因权益为负而非负担不起而违约;贷款余额对所有拖欠与违约风险 有显著正影响,收入与月供不显著
其他:房价与收入保持增长时拖欠与违约风险下降;拖欠风险有明显城市差异, 地理位置多样化有助于降低风险;二手房房贷比一手房房贷风险更高
钱争鸣、李海波、于艳萍(2010,《经济研究》)
方法:构建四维度整体分析框架,用非参数随机森林做异常点度量与 特征变量选取,再设计违约风险的 Logistic 回归模型; 所选 17 个分析变量中有 8 个因素影响显著
况伟大那组 PTB 与 DTI 的对比,正好是 Guiso 等提的那个问题在中国数据上的回答。
机制:REITs 作为资产上市载体,通过提高流动性、 资产与运营分离、底层资产分散,提高资产收益、分散投资风险, 形成新的收益风险特征
定量结果:中国基础设施 REITs 与海外相类似,呈较高收益、中等风险; 收益率与股票不相上下甚至略高,波动率小于股票; 收益率远高于债券,波动率也远高于债券
作者的判断:与股债收益的低相关性意味着中国基础设施 REITs 是 独立于股票、债券之外的一类全新资产;大量存量资产为它提供了丰富的底层资产
制度与实践一侧另有四篇,课上不逐篇展开:
张捷(2021,《宏观经济管理》):非标融资受限、PPP 项目入库趋严、城投债转型, 传统基建融资工具面临瓶颈;发展公募 REITs 能盘活存量、补充基建资金来源, 并降低政府和企业杠杆率、丰富居民资产配置工具
何川、孙沛香、舒伟(2021,《金融理论与实践》):首批挂牌上市后存在 税收政策不足、基础资产转让政策与监管制度不完善、项目筛选难度加大、 中介服务机构能力欠缺、二级市场流动性不足;对应建议包括健全税收优惠等法律制度、 建立项目遴选审核指标体系、完善二级市场做市商制度
孟明毅(2020,《经济与管理评论》):从发展历程、产品模式、税收制度 三个方面横向比较国内外市场,提出发行模式公募化、产品形式权益化、经营方式自主化、 基础资产范畴多样化、法律及税收制度配套化五个方向
沈奇、鲍一鸣(2020,《建筑经济》):凯德前期剥离非核心资产, 通过「REITs + PE Funds」运作转型为商业地产基金管理者;万达则发展万达金融、 实现多元融资,通过总包交钥匙模式实现新的资产服务收益模式
五篇合起来是一条链:从收益风险,到制度配套,再到企业战略。
核心发现:1960 至 1982 年,以无杠杆方式度量的不动产收益 介于股票与债券之间
警告:由于评估平滑与不完全的可交易性, 把度量出来的不动产收益直接拿去与其他资产比较,要格外小心
定价机制:股票主要按市场(beta)风险定价,债券主要按利率与违约风险定价, 而不动产的定价机制还包含残差风险与税收、可交易性成本、信息成本 这类非风险因素
Kallberg, Liu & Greig(1996,《Real Estate Economics》)
做法:在组合语境中纳入不动产的两个不完美性——资产不可分割与 不可卖空;用国库券、债券与股票指数,加上 22 处物业 (合计评估价值 3.36 亿美元)的现金流与评估值,计算均值方差有效组合
核心发现:小物业的分散化收益最大,且在较高目标收益水平上 最为有利;研究给出的最优配置是 9%,而不是其他研究提出的 20%
Deng, Ong & Qian(2018,《Journal of Real Estate Finance and Economics》)
数据:1985 至 2013 年的美国公司面板
核心发现:不动产风险与企业的长期投资、长期股权与债务外部融资负相关; 结论对不同风险度量稳健,在金融危机期间尤其显著(此时风险与投资的内生性问题更小); 对企业杠杆的影响则取决于风险度量方式
作者的判断:与文献中记录的不动产价值的正效应相反, 不动产风险敞口对投资与融资大多呈相反的效应;这一差异与期权价值的 决定因素一致,并为对冲基金不动产策略的表现不佳提供了新解释
前两篇问「配多少」,第三篇提醒:持有不动产的价值和承担不动产的风险,是两件事。
数据与识别:成都市 2004 至 2006 年房地产交易的微观数据; 利用商业住房贷款利率与公积金贷款利率变动差异构造「自然实验」, 控制宏观政策内生性带来的计量问题
核心发现:当长期贷款利率升幅比短期高 0.1 个百分点时, 贷款者选择短期贷款的概率增加 8.4 个百分点; 而首付比例政策并没有得到地方银行的严格实施
作者的判断:政府应进一步重视利率政策对房地产市场的调整作用, 首付比例等政策的实施则需加强对地方执行部门的监管
吴卫星、易尽然、郑建明(2010,《经济研究》)
核心发现:家庭投资结构的生命周期特征在某种程度上存在, 但对不同资产并不一致;从风险角度看是「钟型」结构, 唯独对极度风险的期货,年轻人更乐于冒险
与住房的关系:住房投资显著挤出了投资者在流动性资产上的投资; 财富增加会提高各类风险资产的参与率(期货除外),但对现金与存款等低风险资产 呈倒 U 型;家庭主要依据当前财富决策, 极少对未来预期收入进行套期保值
另有三篇,前两篇本讲已单独展开,这里只标出处:
Cao, Chen & Zhang(2018,《Journal of Comparative Economics》): 「经典文献」一节已完整展开——金融约束下预期资本利得如何影响家庭住房投资决策
Agarwal, Kuang, Wang & Yang(2024,《Journal of Urban Economics》): 同一节已完整展开——中介通过干中学效应与同伴效应 参与阴阳合同与逃税
Fang, Stewart & Tyndall(2023,《Journal of Urban Economics》): 多伦多 2009 至 2020 年数据,用机器学习算法识别住房议案; 代表更多自有住房者的市议员反对更多住房议案, 且当项目位于本选区时更可能反对大型住房开发
从家庭到中介再到议员:不动产金融里的每一笔钱,背后都有一个有动机的人。
配套文献库 · 学生阅读与展示选题
中文文献
中国基础设施REITs收益与风险特征研究(李泽正、盛磊,宏观经济研究,2022)
公募REITs:基础设施融资新方式(张捷,宏观经济管理,2021)
基础设施REITs试点的现状、问题和对策(何川、孙沛香、舒伟,金融理论与实践,2021)
不动产信托投资基金的美国经验借鉴(孟明毅,经济与管理评论,2020)
新形势下房地产企业轻资产转型举措研究——基于凯德与万达的实例(沈奇、鲍一鸣,建筑经济,2020)
中国住房抵押贷款拖欠风险研究(况伟大,经济研究,2014)
个人住房贷款行为与房贷调控的有效性分析(叶光亮、邓国营、黎志刚,经济研究,2011)
中国居民家庭投资结构:基于生命周期、财富和住房的实证分析(吴卫星、易尽然、郑建明,经济研究,2010)
个人住房按揭贷款违约风险研究(钱争鸣、李海波、于艳萍,经济研究,2010)
English
The role of agents in fraudulent activities: Evidence from the housing market in Beijing(Agarwal、Kuang、Wang、Yang,Journal of Urban Economics,2024)
Homeowner politics and housing supply (Fang & Stewart & Tyndall, Journal of Urban Economics, 2023)
Housing investment in urban China (Cao & Chen & Zhang, Journal of Comparative Economics, 2018)
Real Estate Risk, Corporate Investment and Financing Choice (Deng & Ong & Qian, The Journal of Real Estate Finance and Economics, 2018)
The Macroeconomic Effects of Housing Wealth, Housing Finance, and Limited Risk-Sharing (Favilukis, Ludvigson & Van Nieuwerburgh, Journal of Political Economy, 2017)
The Great Mortgaging: Housing Finance, Crises and Business Cycles (Jordà, Schularick & Taylor, Economic Policy, 2016)
Determinants of Attitudes toward Strategic Default on Mortgages (Guiso, Sapienza & Zingales, Journal of Finance / NBER, 2013)
The Consequences of Mortgage Credit Expansion (Mian & Sufi, Quarterly Journal of Economics, 2009)
Understanding the Securitization of Subprime Mortgage Credit (Ashcraft & Schuermann, FRBNY Staff Report, 2008)
The role of real estate in the portfolio allocation process (Kallberg & Liu & Greig, Real Estate Economics, 1996)
Real estate returns: a comparison with other investments (Ibbotson & Siegel, Real Estate Economics, 1984)
点开任意一条可看题录、已核实摘要与全文 PDF;展示同学请从中自选一篇。