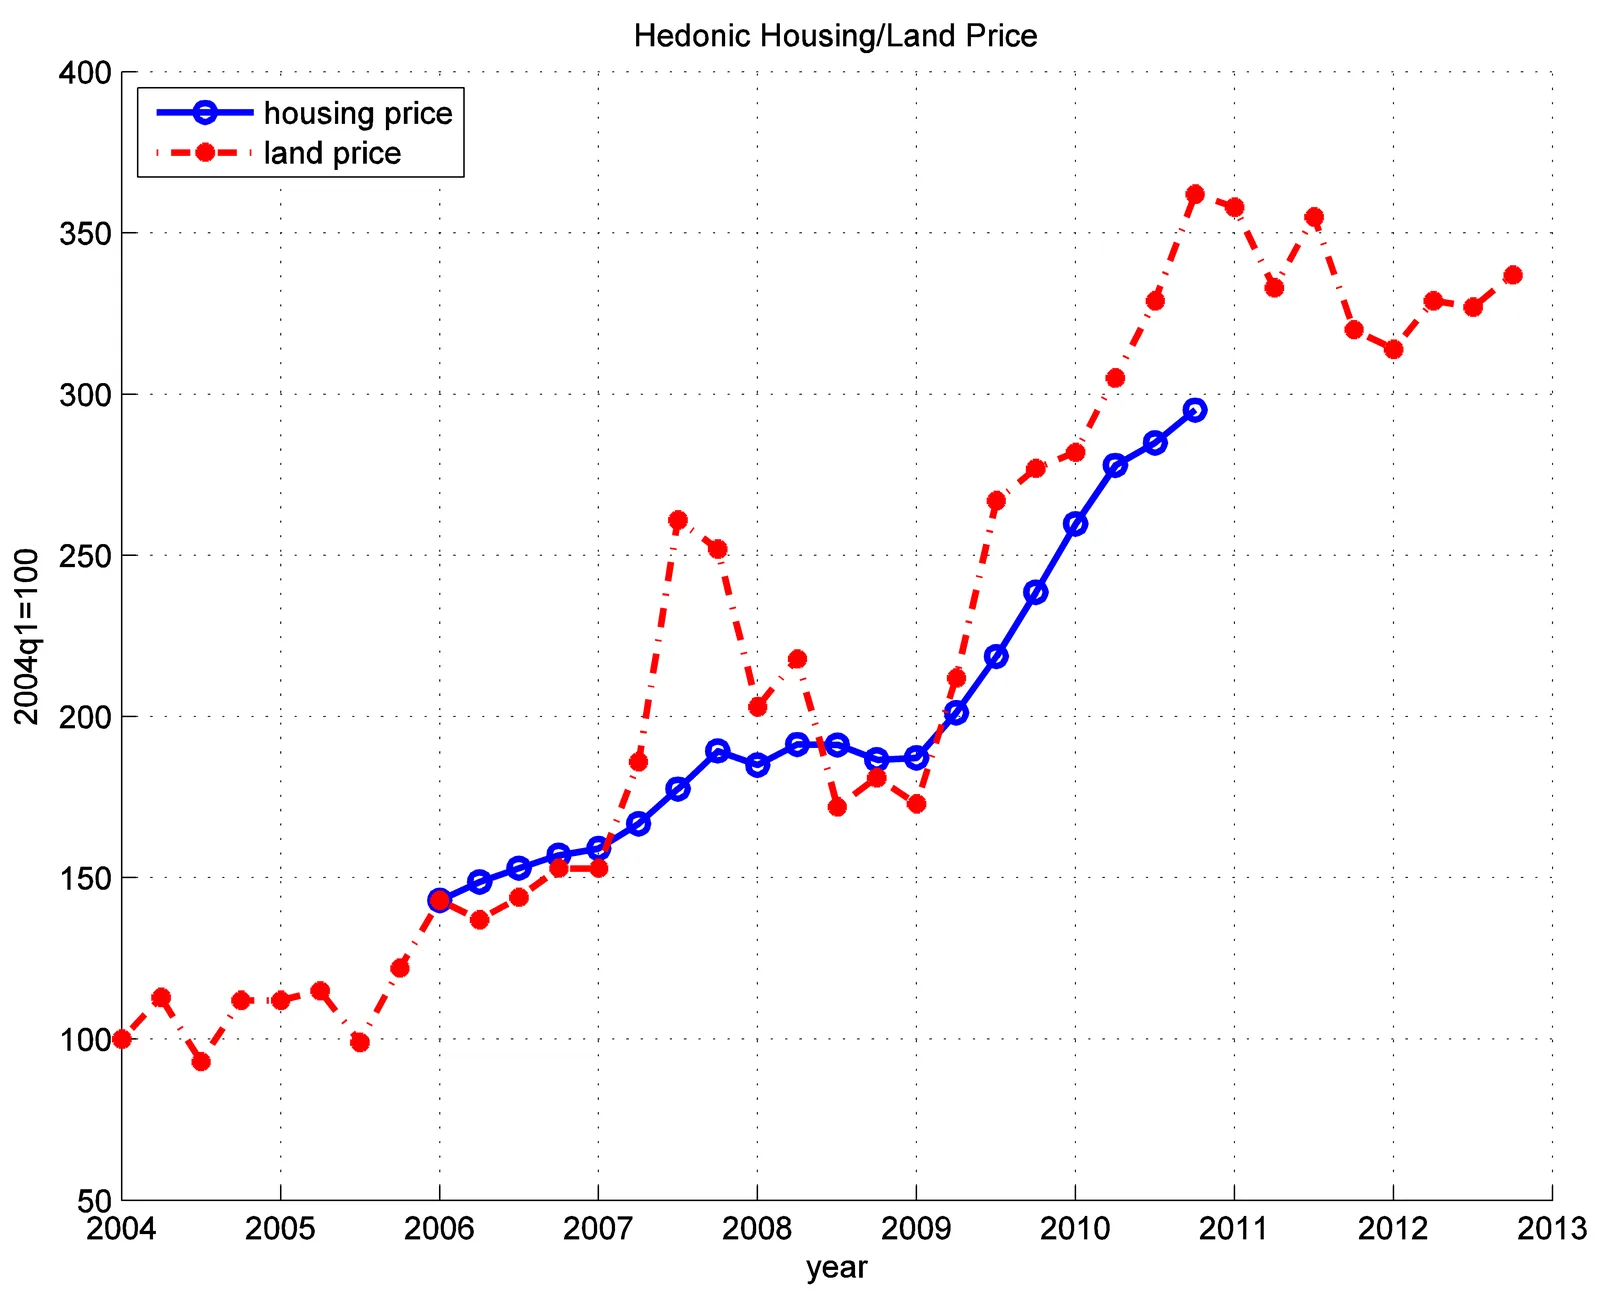
不动产价格形成的经济学理论
供需理论
区位理论
预期理论
成本理论
效用理论
人口:人口数量、年龄结构、家庭规模等人口因素直接影响住房需求。城市化进程、人口流动也会对特定地区的需求产生影响。
收入:收入水平是决定不动产购买力的关键因素。收入增长通常会导致对更大、更好住房的需求。
利率:利率影响购房成本和投资回报。低利率通常会刺激购房需求,而高利率则可能抑制需求。
预期:对未来房价、租金、经济形势的预期会影响购房决策。乐观预期往往会推动需求上升。
偏好:个人对住房类型、区位、社区环境的偏好也会影响需求。
土地:土地供应的稀缺性、区位、用途限制等因素都会对不动产供给产生重要影响。
建造成本:建筑材料、人工、技术水平等因素决定了不动产的建造成本,从而影响供给。
政策:政府的土地政策、税收政策、住房政策等都会对不动产开发和供应产生直接影响。
开发商行为:开发商的预期、资金实力、开发策略等也会对不动产供给产生影响。
均衡价格:供给和需求的相互作用决定了不动产的市场均衡价格。当供给等于需求时,市场达到均衡,价格稳定。
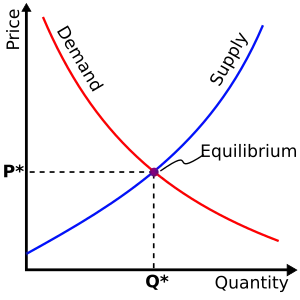
需求增加:需求曲线向右移动,导致均衡价格和均衡数量上升。
需求减少:需求曲线向左移动,导致均衡价格和均衡数量下降。
供给增加:供给曲线向右移动,导致均衡价格下降,均衡数量上升。
供给减少:供给曲线向左移动,导致均衡价格上升,均衡数量下降。
区位溢价:
由于区位优势带来的额外价值,称为区位溢价。
区位溢价是区位理论的核心概念,它反映了不动产的区位价值。
区位溢价越高,说明该不动产的区位优势越明显,价值也越高。
区位溢价的决定因素:
可达性:交通便利、靠近关键设施的不动产,区位溢价更高。
外部性:环境优美、景观良好、基础设施完善、社区氛围良好的不动产,区位溢价更高。
土地利用:商业用地、高容积率的土地,区位溢价更高。
邻里效应:高收入、高学历社区的不动产,区位溢价更高。
交通便利性:
靠近地铁站、公交站等交通枢纽的不动产
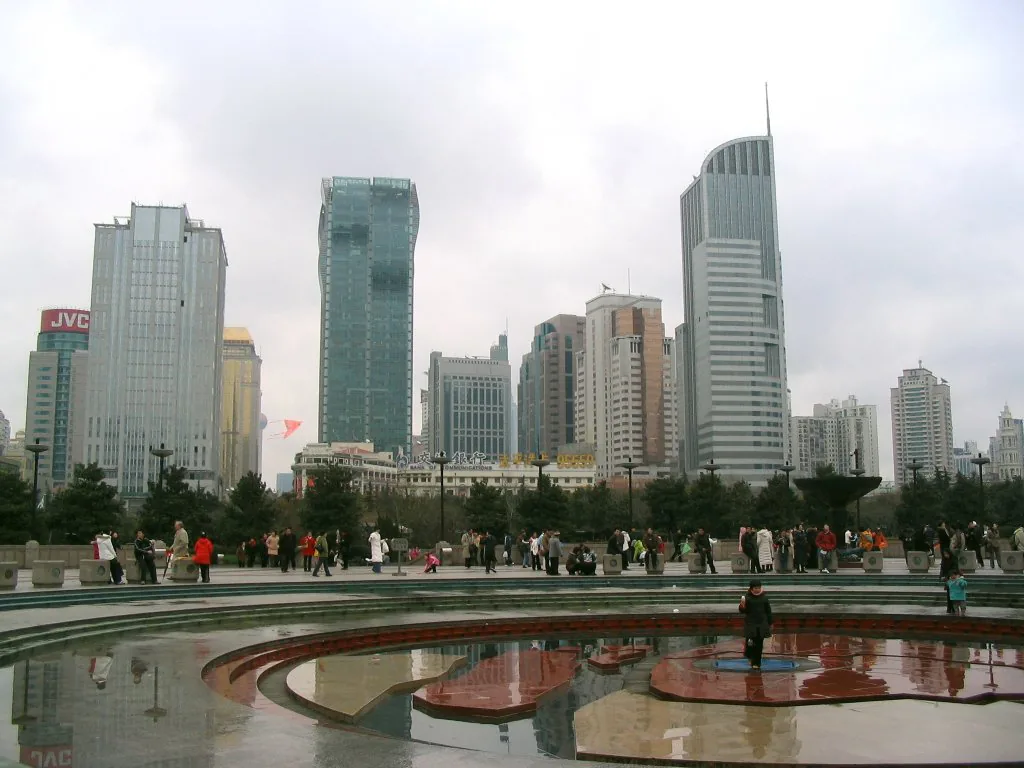
例如,上海的人民广场、陆家嘴等地区,交通便利,不动产价格一直居高不下。
与关键设施的距离:
靠近工作地点、学校、医院、购物中心等关键设施的不动产
例如,北京的西城区、海淀区等教育资源丰富的地区,学区房价格往往比其他地区更高。
可达性与时间成本:
可达性不仅影响出行便利性,还影响时间成本。时间成本是区位价值的重要组成部分。
研究表明,人们愿意为缩短通勤时间支付溢价,这反映在靠近商务区的不动产价格上。
自然环境:
有良好自然环境(如公园、绿地、水景)的不动产
例如,杭州的西湖周边、上海的世纪公园附近等地区,环境优美,不动产价格一直保持高位。
景观:
拥有良好景观(如城市天际线、江景、山景)的不动产,更具观赏性,居住体验更好
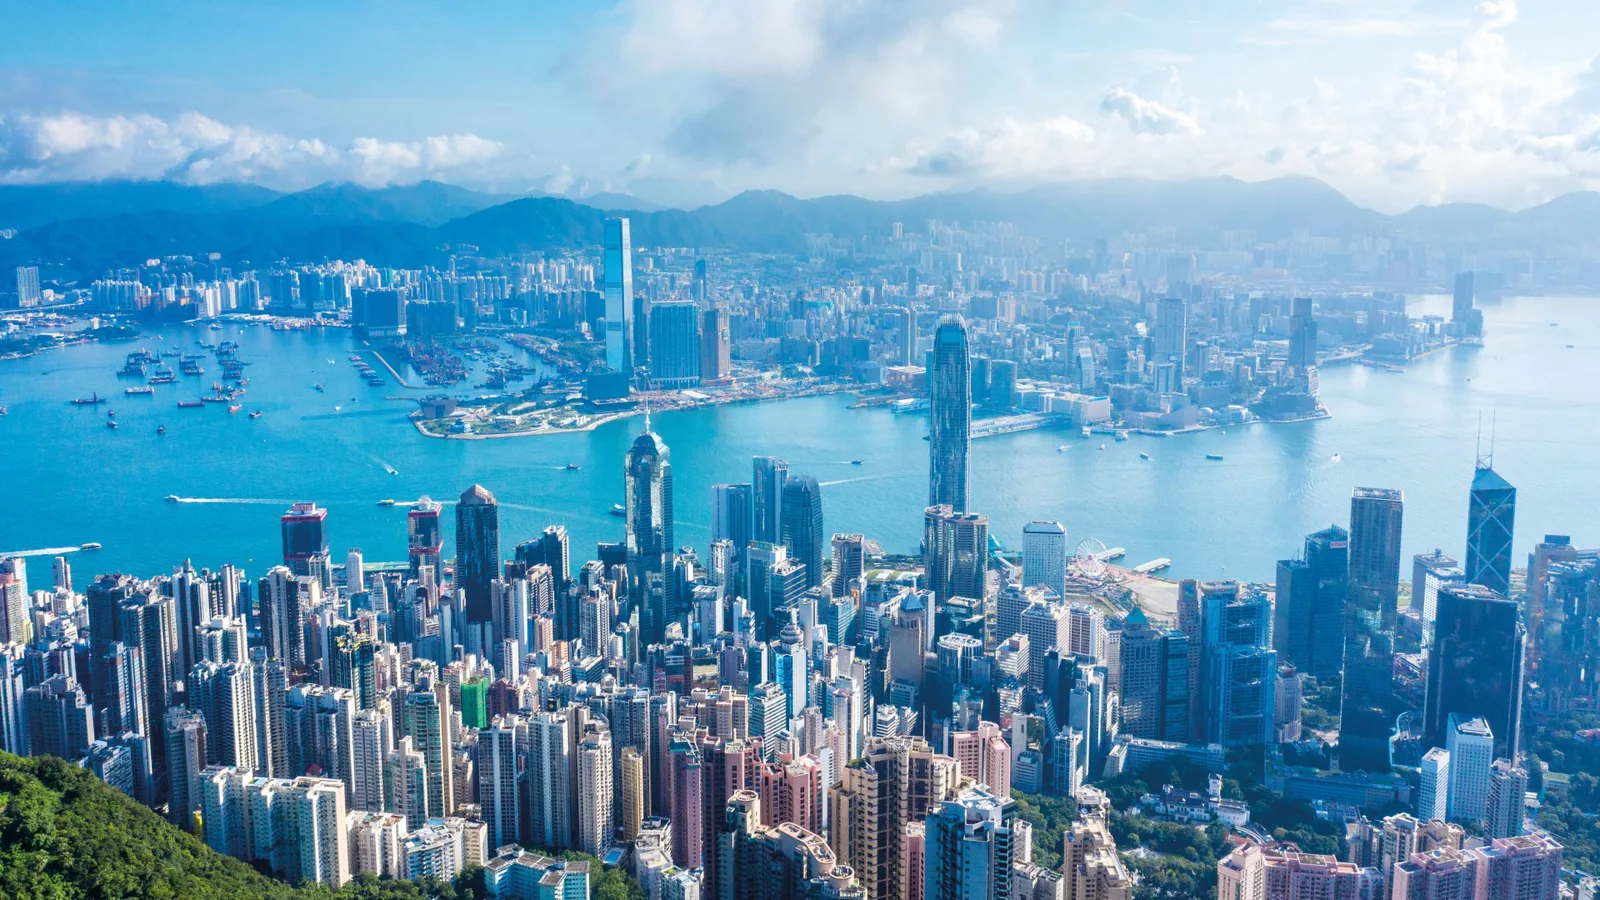
例如,上海的外滩、香港的维多利亚港沿岸等地区,景观优越,不动产价格一直是全球最高之列。
基础设施:
周边基础设施完善(如道路、供水、供电、通讯等)的不动产,生活更便利,更具吸引力,价格也更高。
土地利用:
容积率和建筑密度决定了土地的开发强度,进而影响不动产的供给和价格。
例如,北京的金融街、上海的陆家嘴等商业区,商业用地通常比住宅用地更贵。
邻里效应:
周边居民的收入水平、教育程度、职业等社会经济特征会影响社区的整体品质,进而影响不动产价格。
高收入、高学历的社区通常更安全、更宜居,不动产价格也更高。
例如,北京的朝阳公园周边等地区,居民收入水平高,教育程度高,不动产价格也相应较高。
适应性预期 (Adaptive Expectations)
根据过去的价格趋势和经验对未来价格进行预测。
例如,如果过去几年房价持续上涨,人们可能会预期未来房价也会继续上涨。
理性预期 (Rational Expectations)
认为人们会利用所有可得信息,包括市场信息、政策信息、经济信息等,对未来价格进行预测。
理性预期理论认为,市场参与者不会系统性地犯错,他们的预期会趋向于正确的预测。
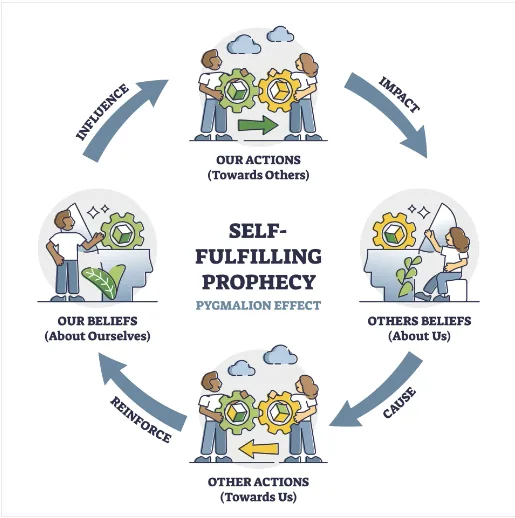
预期自我实现 (Self-Fulfilling Prophecy):
指人们对未来价格的预期会影响他们的当前行为,从而导致预期成为现实。
例如,如果人们预期房价会大幅上涨,他们可能会 rush to buy,从而推高房价,使预期成真。
预期与投机:
对价格上涨的预期会吸引投机者进入市场,进一步推高价格。
投机行为可能导致价格偏离基本面,增加市场波动性。
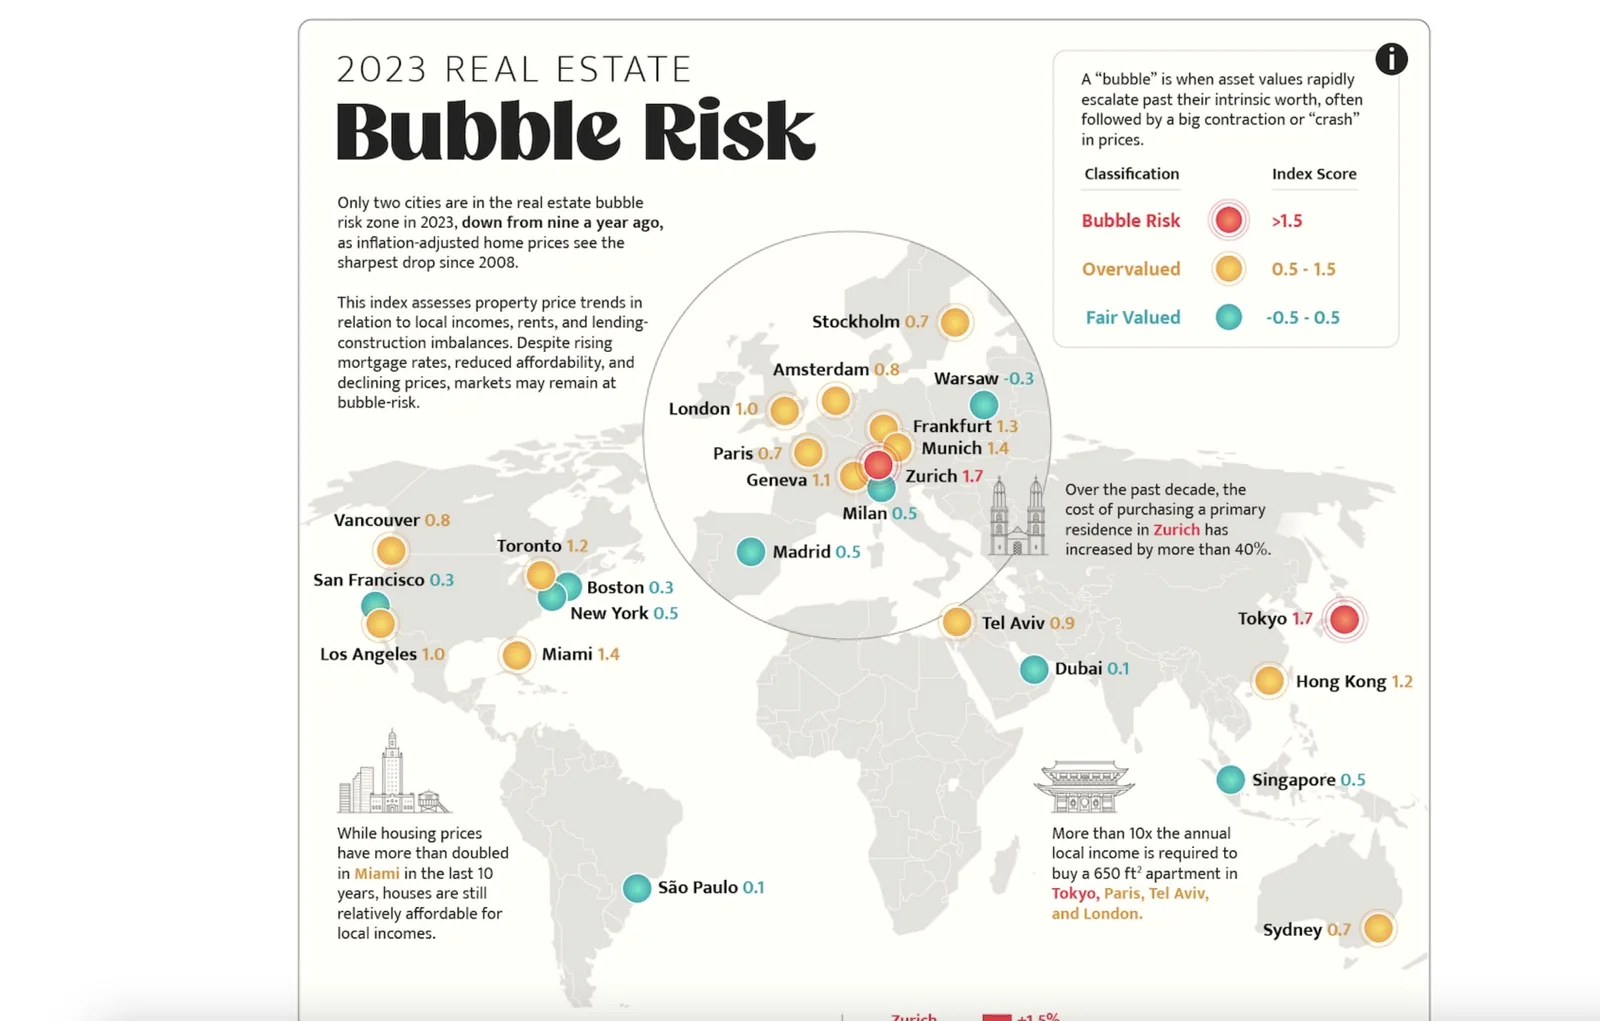
预期与泡沫 (Expectations and Bubbles)
过度乐观、不理性的预期可能导致价格偏离基本面,形成泡沫。
泡沫是指资产价格上涨到超出其内在价值的程度。
建造成本:包括土地成本、建筑材料成本、人工成本、设计成本、管理成本等。
机会成本:指将资源用于不动产开发而放弃的其他投资机会所能获得的收益。
沉没成本:指已经发生且无法收回的成本,如前期勘探、设计等费用。
成本与价格:长期来看,不动产价格趋向于其生产成本,包括建造成本和机会成本。
成本与供给:建造成本上升会导致供给减少,价格上涨。
Question: 房价决定地价?还是地价决定房价?

效用 (Utility)
指不动产满足人们需求的能力。
不动产的效用是多方面的,包括居住、商业、投资等。
不同人对不动产效用的评价可能不同,取决于他们的需求和偏好。
例如,对于一个家庭来说,一套宽敞舒适的住宅可能具有很高的居住效用;而对于一个投资者来说,同一套住宅的投资效用可能更为重要。
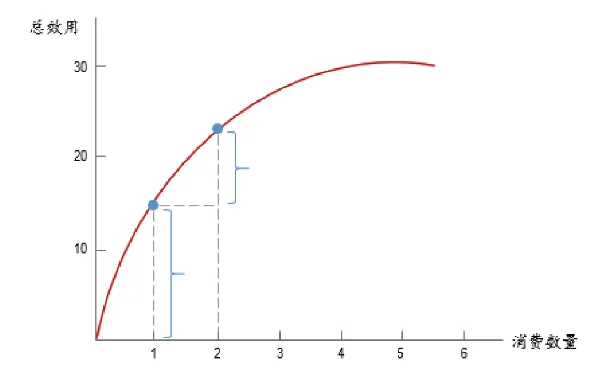
边际效用递减 (Diminishing Marginal Utility)
指随着消费数量的增加,每增加一单位不动产带来的效用递减。
例如,对于一个家庭来说,拥有第一套住房带来的效用很大,但拥有第二、第三套住房带来的效用会逐渐减少。
边际效用递减是经济学中的一个基本概念,它解释了为什么人们不会无限制地购买同一商品。
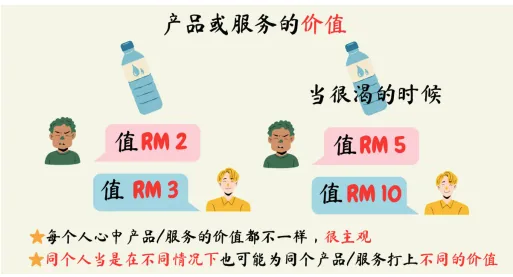
主观价值 (Subjective Value)
指人们对不动产效用的主观评价,取决于他们的需求、偏好、文化背景等因素。
例如,一套位于市中心的公寓,对于一个年轻的上班族来说可能具有很高的价值,但对于一个退休老人来说,可能更喜欢郊区的别墅。
效用与价格 (Utility and Price)
不动产价格取决于其边际效用,即人们愿意为额外一单位不动产支付的价格。
边际效用越高,人们愿意支付的价格也越高。
效用与需求 (Utility and Demand)
效用越大,需求越高,价格也越高。
大家还能想到哪些影响不动产价格的因素?
不动产泡沫的成因、识别及其影响
不动产泡沫的成因
不动产泡沫的识别
不动产泡沫的影响
宽松的货币政策 (Loose Monetary Policy):
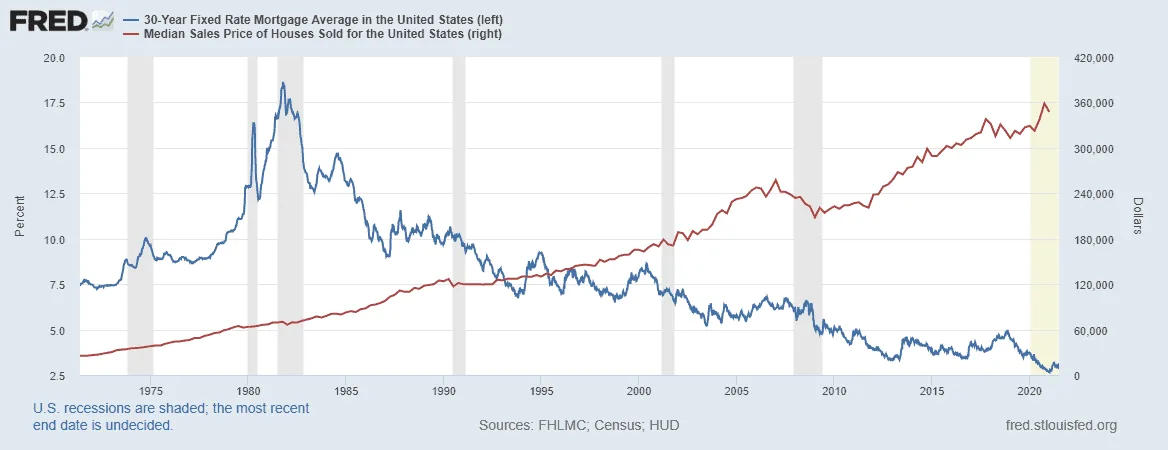
低利率:低利率会降低购房成本和贷款利息,刺激购房需求,推高房价。
过度信贷:银行等金融机构过度放贷,为购房者提供过多资金,进一步推高房价。
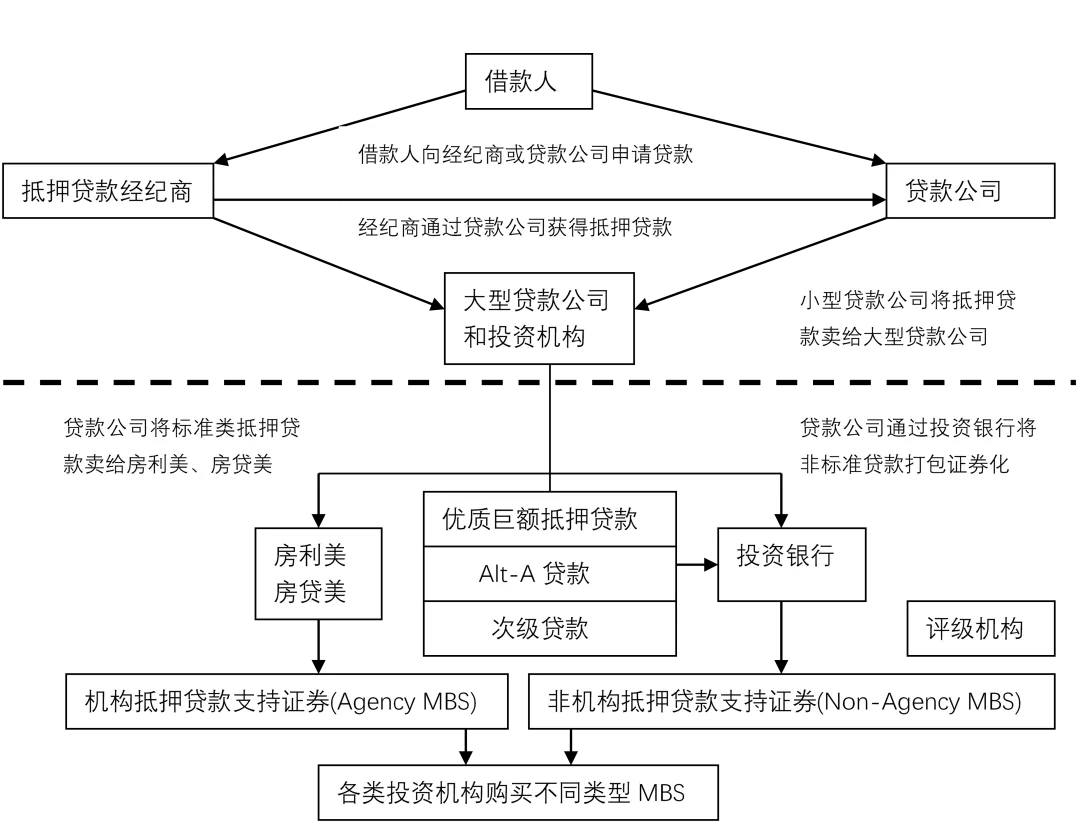
金融创新:金融创新(如次级抵押贷款、资产证券化等)可能导致风险在金融体系内累积,加剧泡沫风险。
国际资本流动:
国际资本流入可能推高不动产价格,尤其是在经济增长前景较好的国家和地区。
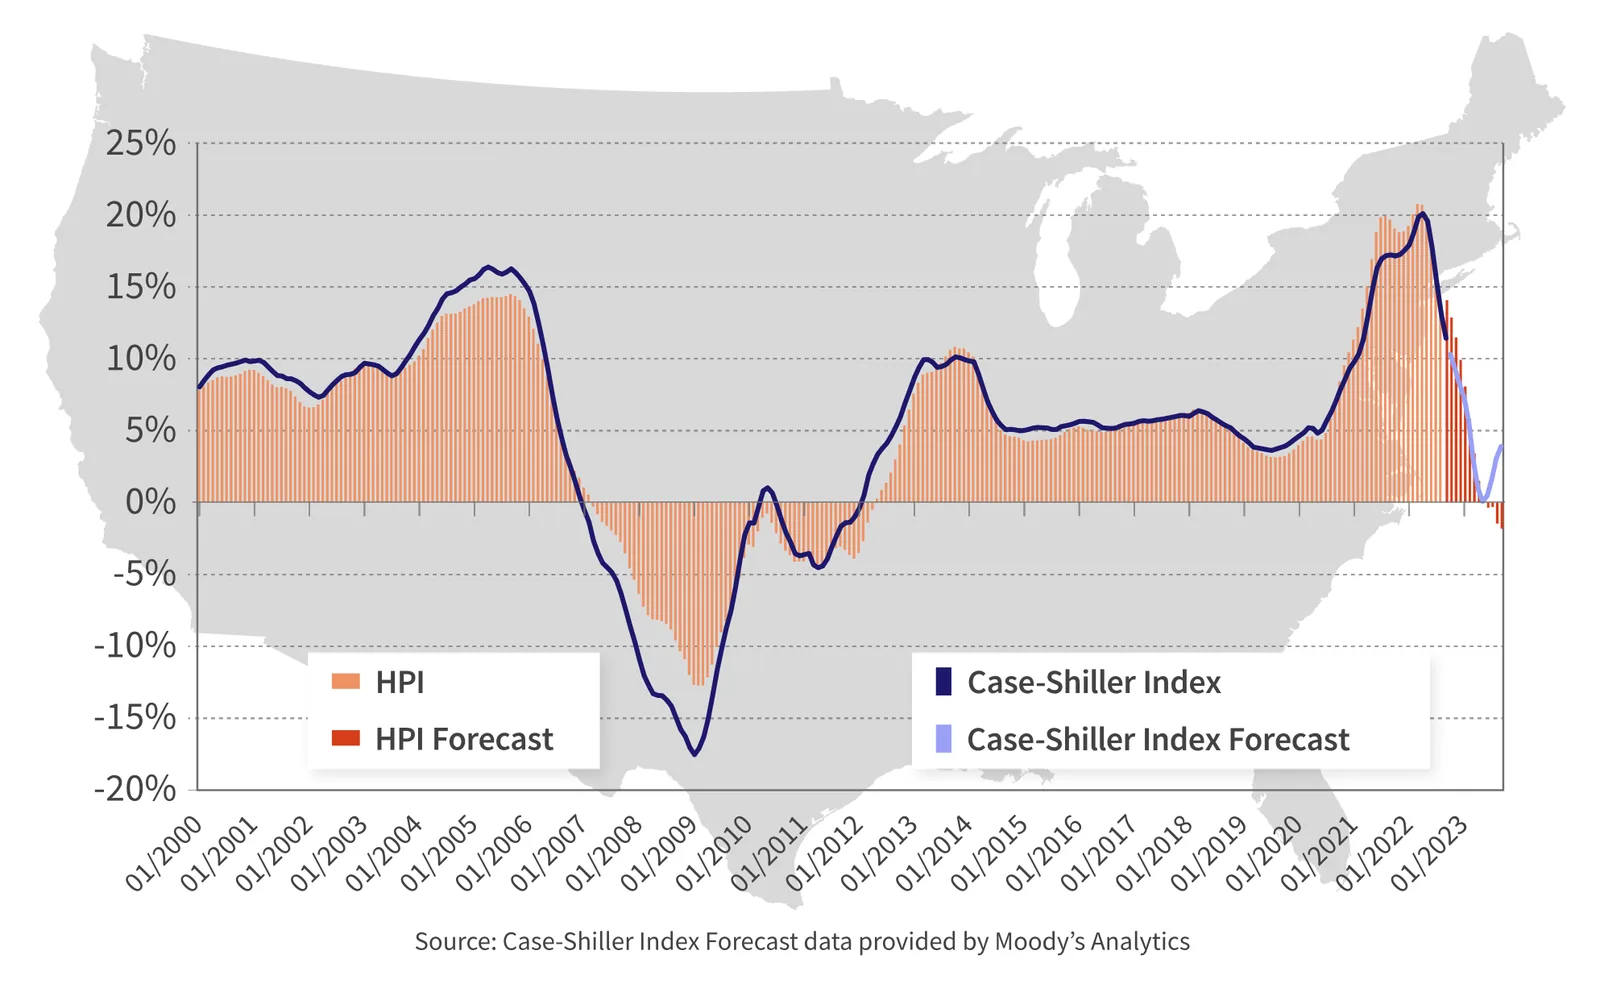
例如,2008年金融危机前,大量国际资本流入美国房地产市场,加剧了房价泡沫。
经济过热 (Economic Overheating):
经济高速增长、通货膨胀等因素会刺激不动产需求,推高房价。
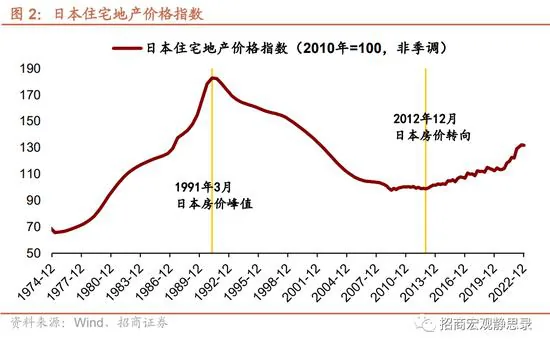
例如,20世纪80年代末,日本经济泡沫时期,房价也随之飙升。
收入快速增长 (Rapid Income Growth):
居民收入快速增长会提高购买力,增加对不动产的需求,推动房价上涨。
例如,中国过去几十年经济高速发展,居民收入快速增长,也推动了房价上涨。
投资渠道有限 (Limited Investment Channels):
当其他投资渠道(如股市、债市)回报率较低或风险较高时,资金可能会流入不动产市场,推高房价。
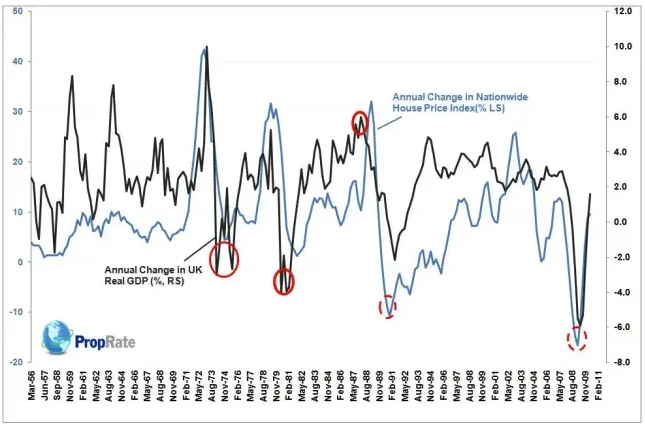
政策因素 (Policy Factors):
土地政策:政府对土地供应的控制、土地出让方式等政策都会影响不动产供给和价格。
税收政策:房地产相关的税收政策(如房产税、土地增值税等)也会影响不动产市场。
住房政策:政府的住房保障政策、限购限贷政策等都会对不动产市场产生影响。
心理因素 (Psychological Factors):
投机心理:一些投资者抱着投机心理进入市场,希望通过短期炒作获利,从而推高房价。
羊群效应:人们倾向于跟随大众行为,看到别人买房,自己也跟着买,进一步推高房价。
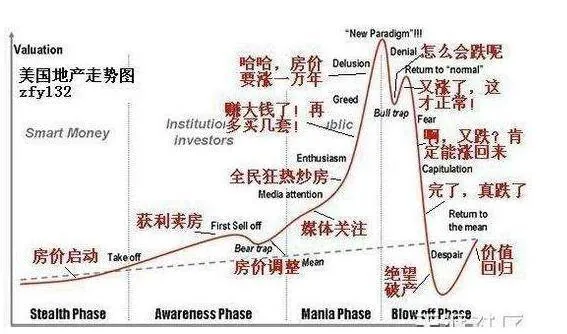
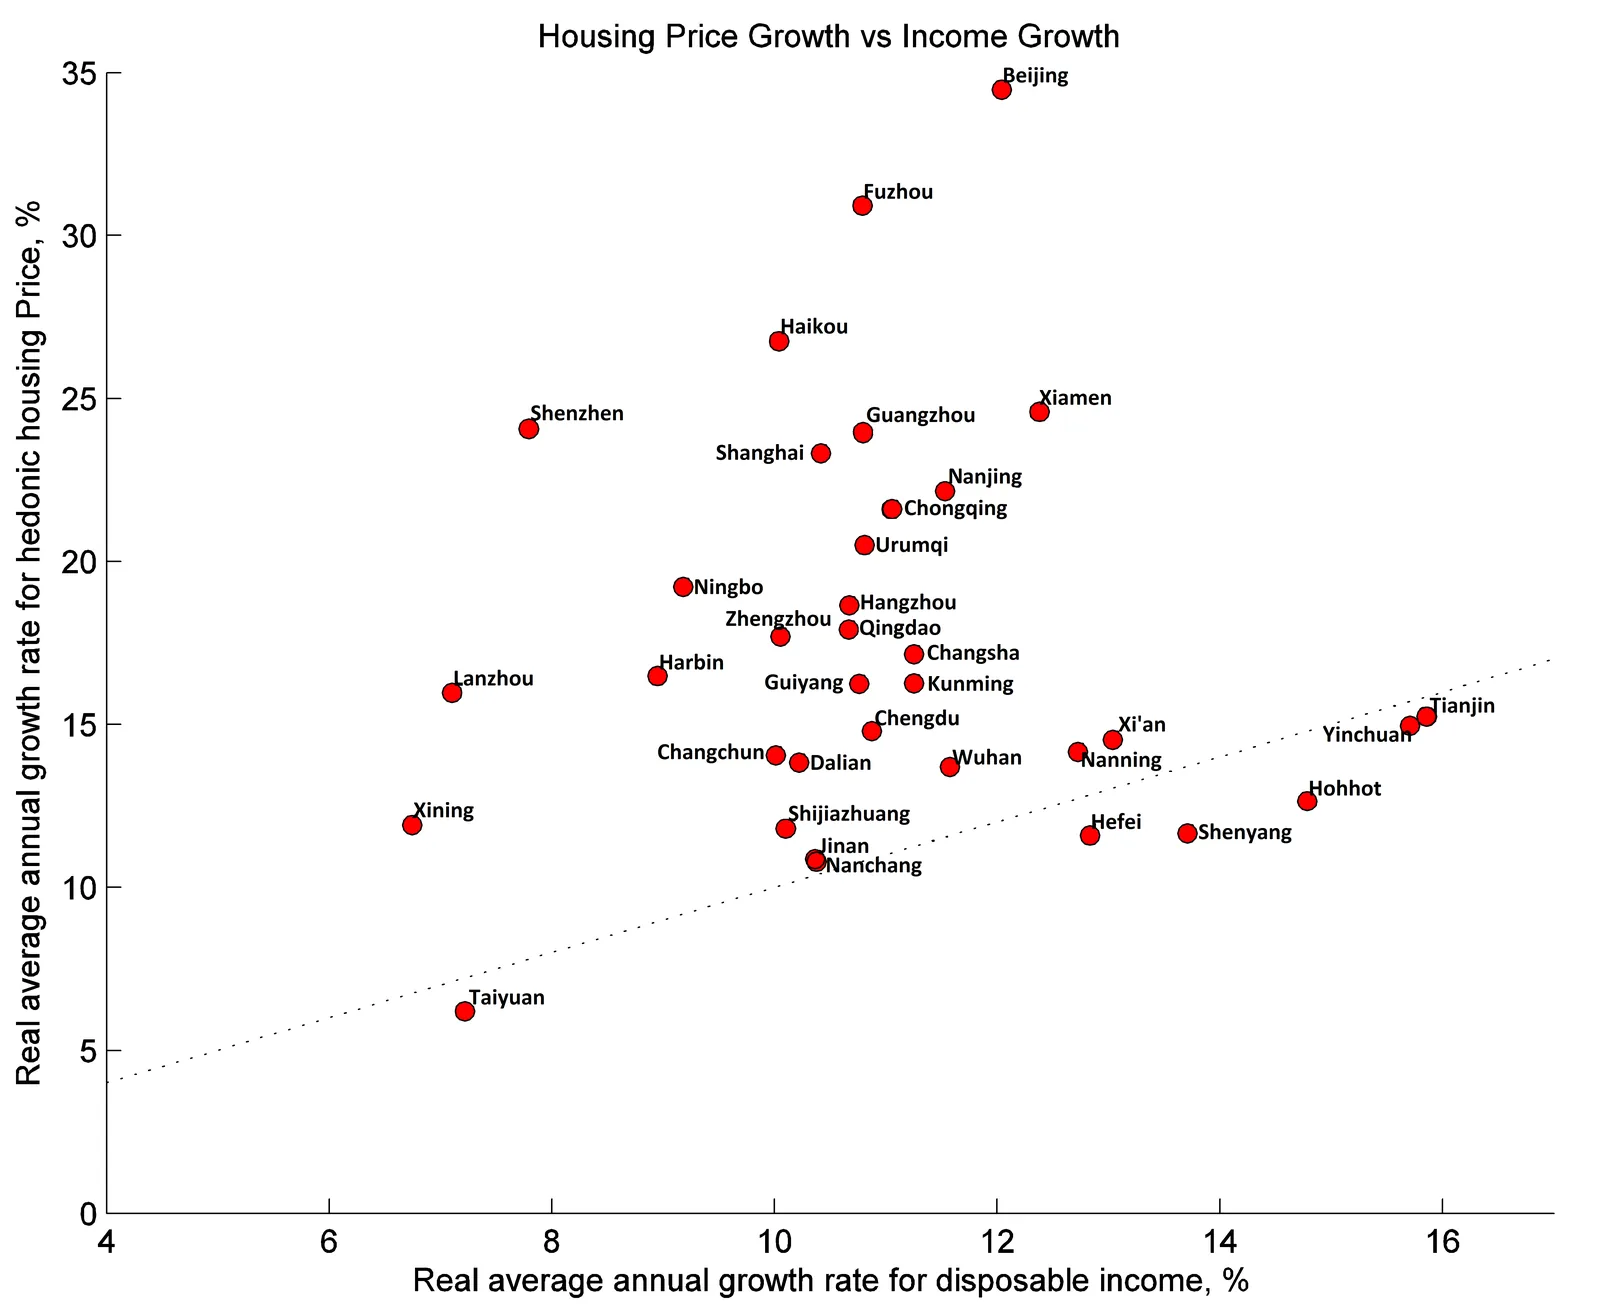
房价收入比 (PIR):
指房价中位数与家庭年收入中位数之比。
是衡量房价负担能力的重要指标。
PIR 过高,表明房价相对居民收入过高,可能存在泡沫风险。
国际比较:
根据 Demographia International 的数据,2022 年全球房价最难以负担的城市是香港,PIR 高达 23.2。
中国大陆一线城市(北京、上海、广州、深圳)的 PIR 也普遍较高,表明房价负担能力较弱。
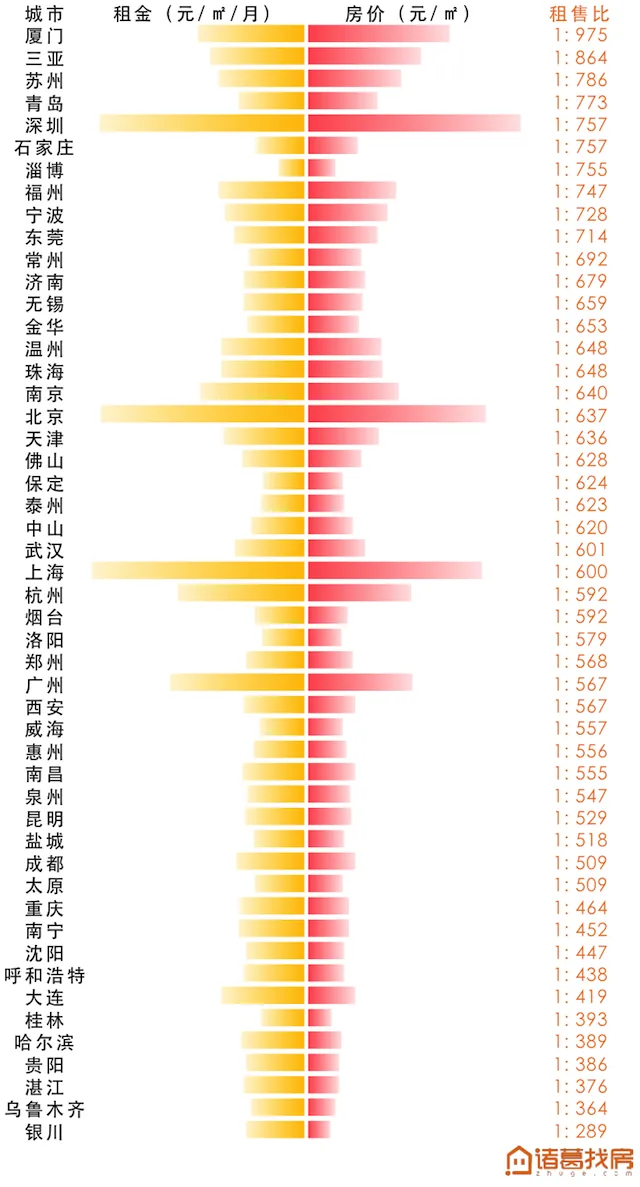
价格与租金比 (PRR):
指房价中位数与年租金中位数之比。
是衡量租金回报率的指标,也是判断房价是否合理的参考。
PRR 过高,表明租金回报率低,投资价值不高,可能存在泡沫风险。
比较:
国际上用来衡量一个区域房产运行状况良好的租售比一般界定为1:300–1:200。
中国大陆一线城市的 PRR 也普遍较高,表明租金回报率较低。
空置率 (Vacancy Rate):
指空置房屋数量占总房屋数量的比例。
空置率过高,表明市场供过于求,可能存在泡沫风险。
投资者行为 (Investor Behavior):
投资者过度乐观、盲目跟风、杠杆率过高等行为,都可能加剧泡沫风险。
房价涨幅与经济基本面脱节:
如果房价涨幅明显超过经济增长、居民收入增长等基本面因素,可能存在泡沫风险。
房贷违约率上升:
房贷违约率上升可能表明购房者无力偿还贷款,房价存在下行压力。
经济衰退 (Economic Recession)
不动产泡沫破裂后,房价下跌,导致大量家庭财富缩水,消费能力下降。
同时,银行等金融机构面临坏账风险,信贷紧缩,进一步抑制投资和消费。
这些因素都会导致经济增长放缓甚至衰退。
例如,日本房地产泡沫破裂后,日本经济陷入“失去的二十年”。
金融危机 (Financial Crisis)
不动产泡沫往往伴随着金融风险的积累。
当泡沫破裂时,银行等金融机构可能面临大量坏账,甚至破产,引发金融危机。
例如,2008年美国次贷危机就是由房地产泡沫破裂引发的。
社会财富缩水 (Shrinking Social Wealth)
不动产泡沫破裂导致房价下跌,大量家庭财富蒸发,社会整体财富缩水。
贫富差距扩大 (Widening Wealth Gap)
不动产泡沫破裂对不同人群的影响不同。
富裕阶层可能因为资产多元化而受到较小影响,而中低收入阶层则可能因为主要资产是房产而遭受重大损失,导致贫富差距扩大。
社会不稳定 (Social Instability)
不动产泡沫破裂可能引发社会不满情绪,甚至导致社会动荡。
例如,一些国家在房地产泡沫破裂后,出现了大规模的示威游行和社会 unrest。
个人财富损失 (Loss of Personal Wealth)
对于将大部分资产投入房地产的人来说,泡沫破裂可能导致巨额财富损失。
甚至可能出现“负资产”的情况,即所欠房贷超过房屋价值。
生活困难 (Financial Hardship)
财富损失可能导致生活水平下降,甚至陷入财务困境。
对于背负房贷的家庭来说,房价下跌可能导致无力偿还贷款,面临 foreclosure 的风险。
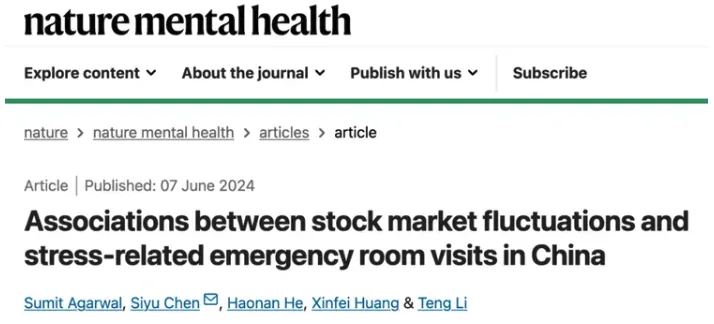
心理压力 (Psychological Stress)
财富损失和财务困境会给个人带来巨大的心理压力,甚至影响身心健康。
历史上的不动产泡沫案例及其教训
美国次贷危机
不动产泡沫的识别
不动产泡沫的影响

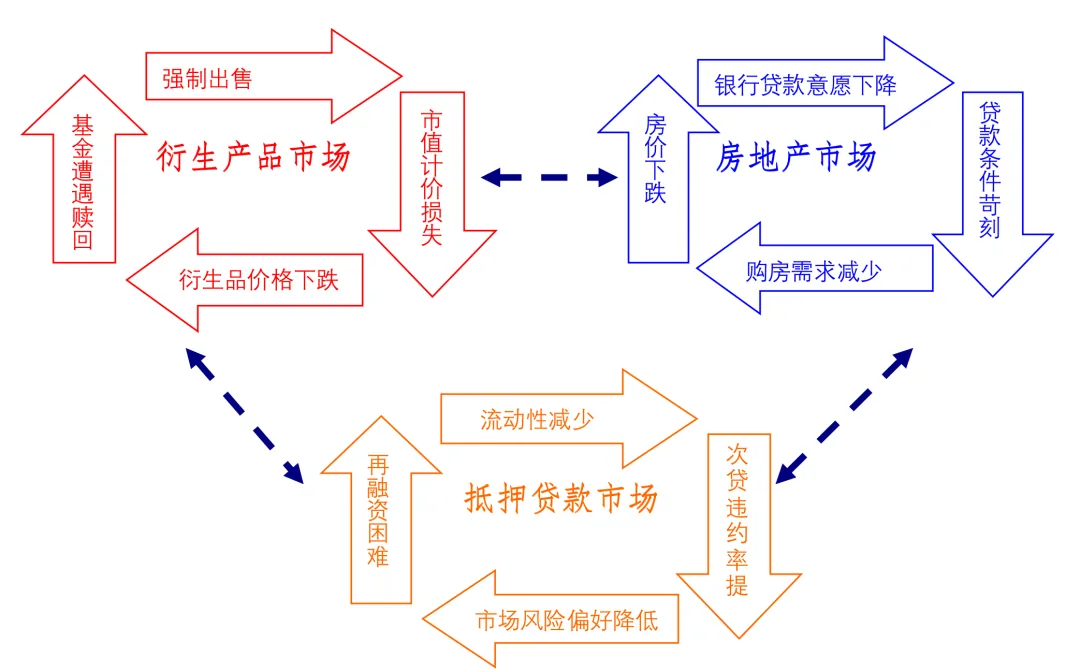
次级抵押贷款 (Subprime Mortgage)
指向信用记录较差或收入不稳定的借款人发放的贷款。
由于风险较高,次级抵押贷款的利率通常高于优质抵押贷款。
2000 年代初期,美国金融机构大量发放次级抵押贷款,甚至出现了零首付、无收入证明的"忍者贷款 (NINJA Loans)"。
金融衍生品 (Financial Derivatives)
金融机构将次级抵押贷款打包成抵押贷款支持证券 (MBS) 和担保债务凭证 (CDO) 等衍生品,出售给投资者。
这些衍生品被评级机构评为高等级,吸引了大量投资者购买,但实际上风险很高。
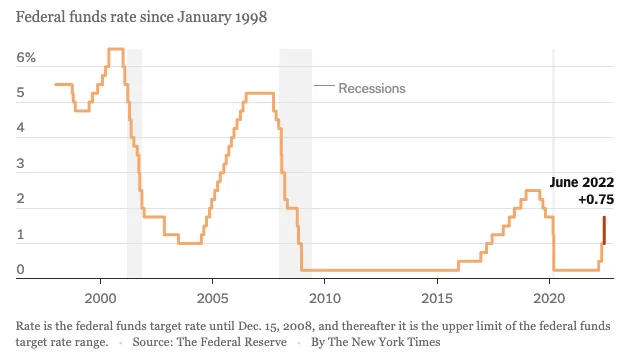
美联储加息
2004 年至 2006 年,美联储为抑制通胀,连续 17 次加息,将联邦基金利率从 1% 提高到 5.25%。
利率上升导致次级抵押贷款借款人无力偿还贷款,违约率飙升。
房价下跌
随着违约率上升,银行开始止赎 (foreclosure),大量房屋涌入市场,供过于求,房价开始下跌。
2006 年至 2009 年,美国房价平均下跌了 33%,部分地区跌幅超过 50%。
金融机构损失
由于持有大量与次级抵押贷款相关的衍生品,金融机构遭受巨额损失。
2008 年 9 月,雷曼兄弟 (Lehman Brothers) 宣布破产,成为美国历史上最大的破产案,标志着金融危机全面爆发。
放松金融监管
20 世纪 80 年代以来,美国金融监管逐渐放松,金融机构的创新活动增加,风险也随之加大。
1999 年,美国国会废除了《格拉斯-斯蒂格尔法案》,允许商业银行和投资银行合并,进一步加剧了金融风险。
衍生品市场快速发展,但缺乏足够的监管,导致风险在金融体系内不断累积。
金融创新
次级抵押贷款的证券化,将原本风险较高的贷款转化为看似安全的证券,吸引了大量投资者。
复杂的金融衍生品,如 CDO、CDS 等,使得风险更加隐蔽,难以评估。
低利率环境
2001 年互联网泡沫破裂后,美联储为刺激经济,将利率降至历史低位。
低利率刺激了购房需求,但也导致了房价快速上涨。
住房政策
美国政府长期以来鼓励“居者有其屋”,推出了一系列鼓励购房的政策。
这些政策在一定程度上促进了房地产市场的繁荣,但也导致了过度依赖房地产。
机构投资者逐利
机构投资者(如对冲基金、养老基金)大量购买 MBS、CDO 等金融衍生品,进一步推高了房价,加剧了泡沫。
这些机构投资者追求高收益,忽视了潜在的风险。
房地产市场泡沫
在低利率、宽松信贷和政府政策的刺激下,美国房地产市场出现了泡沫。
房价快速上涨,远远超出了居民的实际支付能力。
2000 年至 2006 年,美国房价平均上涨了 124%。
金融机构道德风险
金融机构在追求利润的驱动下,放松了贷款标准,甚至出现了“NINJA 贷款”(No Income, No Job, No Assets)。
它们将风险较高的次级抵押贷款打包成证券化产品,转嫁给其他投资者。
评级机构在发行方付费的模式下,对这些证券化产品给予了过高的评级,误导了投资者。
加强金融监管
完善金融监管体系,加强对金融机构的风险监管,尤其是对影子银行和金融衍生品的监管。
提高金融机构的资本充足率和流动性要求,增强其抵御风险的能力。
控制信贷风险
严格控制信贷规模,防止过度信贷,加强对借款人资质的审查。
规范金融机构的贷款行为,避免过度依赖抵押物价值,加强对贷款用途的管理。
防范系统性风险
建立系统性风险防范机制,加强对金融市场的监测和预警,及时发现和化解风险。
加强国际金融合作,共同应对跨境金融风险。
促进房地产市场健康发展
坚持“房住不炒”定位,建立多主体供给、多渠道保障、租购并举的住房制度。
加强房地产市场调控,稳定房价,防止泡沫形成。
完善住房金融体系,防范金融风险向房地产市场传导。
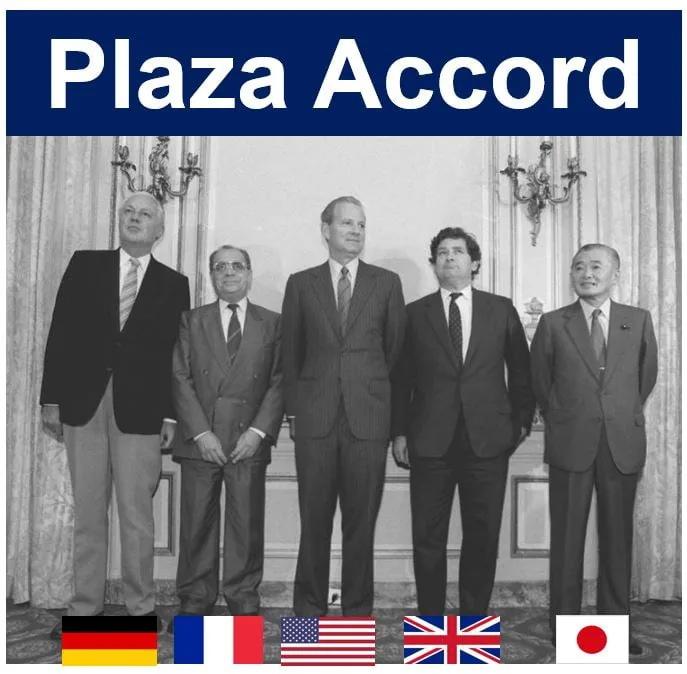
广场协议 (Plaza Accord)
1985 年,美国、日本、英国、法国和西德签署广场协议,导致日元大幅升值。
日元升值对日本出口型经济造成冲击,日本政府采取宽松货币政策刺激经济。
宽松货币政策 (Loose Monetary Policy)
日本央行大幅降低利率,大量资金流入房地产市场。
银行放松信贷标准,鼓励企业和个人借贷投资房地产。
金融自由化 (Financial Liberalization)
金融监管放松,金融机构可以更自由地进行房地产投资和贷款。
泡沫膨胀 (Bubble Expansion)
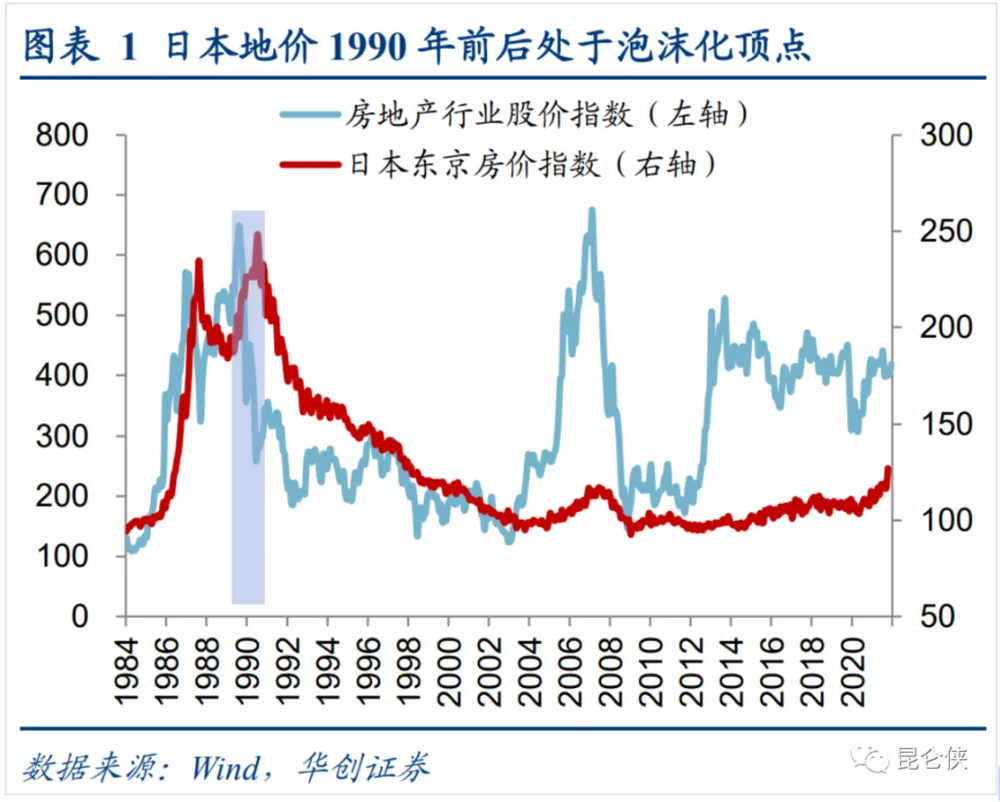
在宽松货币政策、金融自由化和投机热情的推动下,日本房地产价格在 20 世纪 80 年代末迅速膨胀。
1986 年至 1991 年,日本六大主要城市的地价平均上涨了 203%,商业地产价格上涨了 169%。
1990 年,日本房地产总市值是美国房地产总市值的 4 倍,相当于全球 GDP 的 20%。
泡沫破裂 (Bubble Burst)
1990 年,日本央行开始收紧货币政策,加息并限制信贷。
1991 年初,日本股市暴跌,房地产泡沫随之破裂。
1991 年至 2005 年,日本全国平均地价下跌了 65%,商业地产价格下跌了 87%。
经济长期停滞 (Economic Stagnation)
房地产泡沫破裂后,日本经济陷入长期停滞,被称为“失去的二十年”。
银行坏账问题严重,企业破产增加,失业率上升,消费和投资萎缩。
通货紧缩 (Deflation)
由于需求不足,日本陷入了长期的通货紧缩,物价持续下跌。
通货紧缩进一步抑制了消费和投资,加剧了经济困境。
教训与启示
谨防资产泡沫,警惕过度投机。
加强金融监管,防范金融风险。
稳定宏观经济,避免经济过热。
促进经济结构调整,提高经济增长质量。
The competitive saving motive: Evidence from rising sex ratios and savings rates in China
Wei Shang-Jin and Zhang Xiaobo
The Competitive Saving Motive: Evidence from Rising Sex Ratios and Savings Rates in China(Wei & Zhang,Journal of Political Economy,2011)
Journal of Political Economy, 2011, 119(3): 511–564.
中国家庭储蓄率显著上升
1990年: 16% of 可支配收入
2007年: 30% of 可支配收入
传统理论难以充分解释:
生命周期理论 (Modigliani, 1970)
预防性储蓄动机 (Blanchard & Giavazzi, 2005)
金融发展水平 (金融欠发达本应导致高储蓄;但中国金融体系在改善,储蓄率却仍在上升)
文化规范 (难以解释短期内的显著变化)
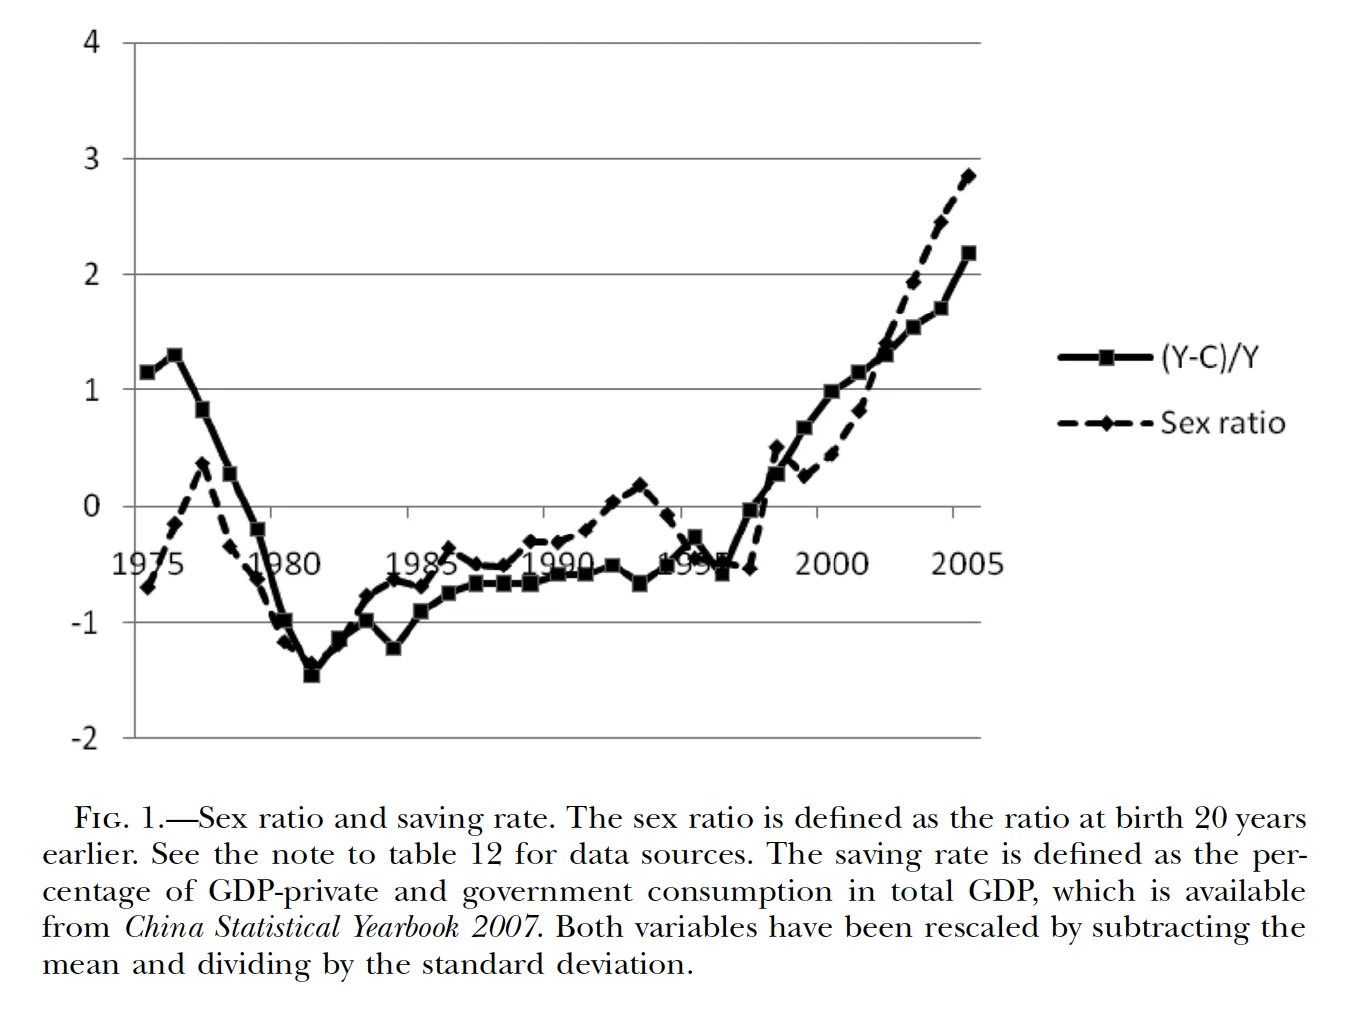
同期中国出生性别比严重失衡:
1980年: 106男/100女 (正常水平)
2005年: 120男/100女
2007年: 估计124男/100女
性别失衡的影响:
2005年, 25岁及以下男性比女性多约3000万
"光棍"问题: 大量男性面临找不到伴侣的风险
婚姻市场竞争日益激烈

核心假设: 性别比例失衡加剧婚姻市场竞争
家庭储蓄行为变化:
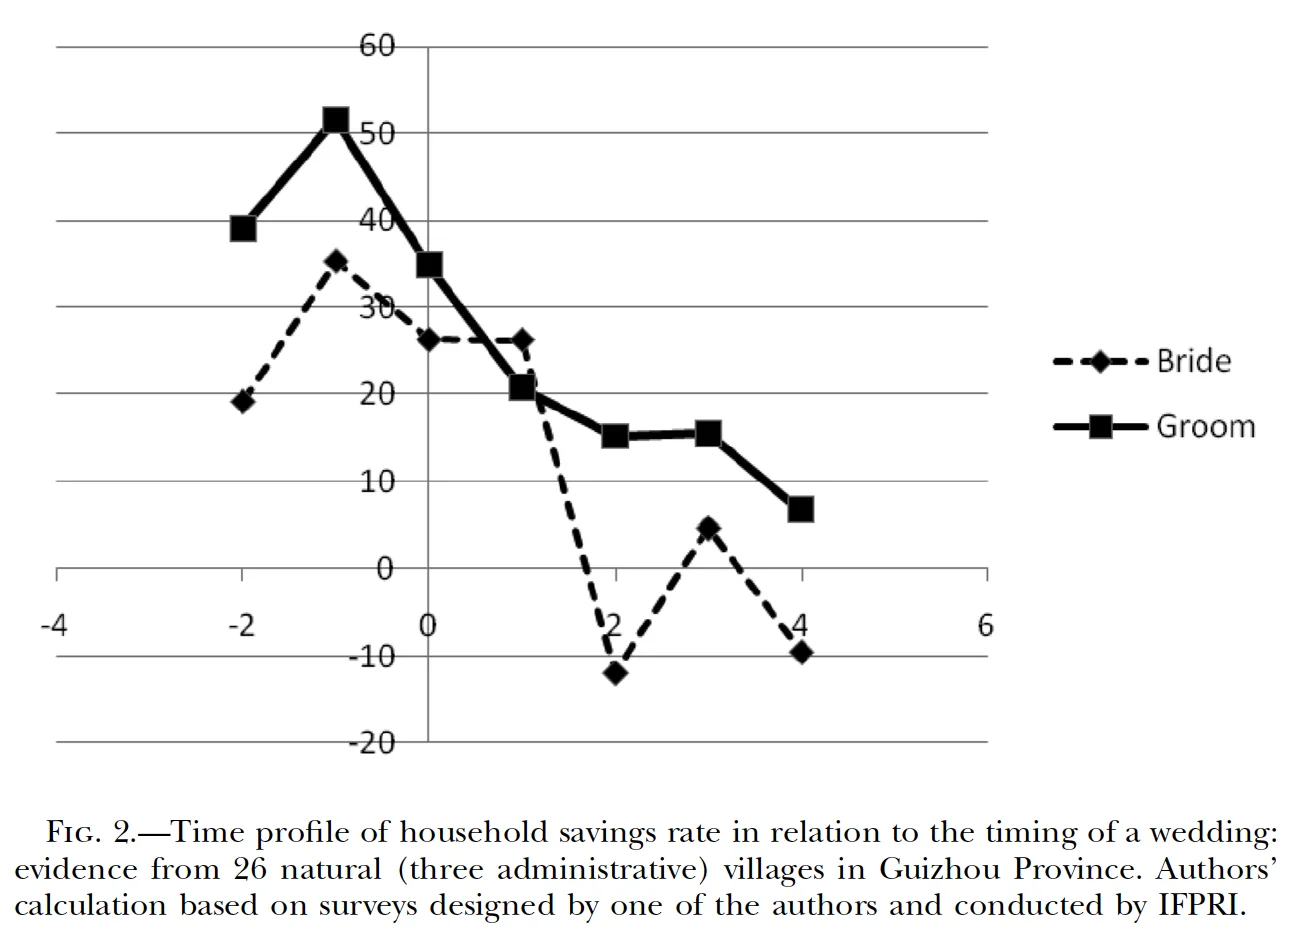
男性家庭: 提高储蓄以增加儿子婚姻成功率
女性家庭:
可能增加储蓄以保持女儿婚后议价能力
也可能减少储蓄以利用未来女婿的高储蓄
溢出效应: 住房价格上涨影响所有家庭储蓄决策
有儿子的家庭:
在性别比例更失衡的地区,储蓄率更高
储蓄率与当地性别比例正相关
有女儿的家庭:
储蓄率对性别比例的反应不确定
取决于议价能力考虑和搭便车动机的相对强度
宏观层面:
性别比例失衡地区整体储蓄率更高
性别比例失衡地区房价更高
时间维度:
随着性别比例失衡加剧,总体储蓄率上升
微观层面数据:
来自 2002 年中国家庭收入项目 (CHIP) 的家庭层面数据。
涵盖 122 个农村县和 70 个城市。
提供有关家庭储蓄、收入、人口统计特征和当地性别比的信息。
宏观层面数据:
1980 年至 2007 年省级层面的数据。
包括储蓄率、性别比、收入、人口结构、社会保障覆盖率和执法力度等变量。
微观层面分析:
回归分析,以检验有儿子和居住在性别比例较高地区的家庭的储蓄行为。
控制家庭收入、子女年龄、户主特征、当地收入不平等和健康冲击等因素。
宏观层面分析:
使用面板回归来估计较高的地方性别比对总储蓄率的影响。
控制省份固定效应、年份固定效应和其他因素,例如收入、人口结构、社会保障和国有企业就业。
使用工具变量方法来解决性别比的内生性问题。
有儿子的家庭平均储蓄率高于有女儿的家庭,但差异并不显著
作者强调这一比较本身不能检验假说:“having a son per se is not associated with greater household savings”—— 要既有儿子、又面临女性稀缺,家庭才会提高储蓄
不同子女数量和性别家庭的储蓄情况(CHIP 2002,农村样本)
| 家庭类型(农村) | 平均值 | 中位数 | 最大值 | 最小值 | 标准差 | 样本数 |
|---|---|---|---|---|---|---|
| 一个儿子 | 0.393 | 0.394 | 2.462 | -2.986 | 0.625 | 580 |
| 一个女儿 | 0.318 | 0.353 | 1.812 | -3.559 | 0.626 | 326 |
| 一个儿子(城镇) | 0.312 | 0.306 | 1.849 | -1.816 | 0.333 | 769 |
| 一个女儿(城镇) | 0.302 | 0.308 | 2.153 | -1.299 | 0.356 | 766 |
点估计上,高收入家庭对性别比的储蓄反应略强于低收入家庭; 但组间差异并不显著
关键对比在性别而非收入:有儿子家庭的交互项随收入分位递增且显著, 有女儿家庭全部为负且全不显著
农村家庭:收入四分位 × 当地性别比 的交互项(Table 8,剔除异常值前;括号内为标准误)
| 收入四分位 × 性别比 | 有儿子家庭 | 有女儿家庭 |
|---|---|---|
| Quartile 1 | 0.90 (0.56) | -0.32 (0.56) |
| Quartile 2 | 1.02* (0.55) | -0.27 (0.56) |
| Quartile 3 | 1.13** (0.55) | -0.21 (0.55) |
| Quartile 4 | 1.19** (0.54) | -0.15 (0.55) |
性别比例失衡 –>储蓄率
工具变量
违反计划生育政策的罚款(占当地年收入的百分比): 更严厉的罚款可能会导致更多的性别选择性堕胎,从而导致当地性别比失衡。
对高出生顺序的额外处罚(虚拟变量): 这是一个虚拟变量,表明是否存在对高出生顺序的额外处罚(例如,在一个孩子地区生第三个孩子,或在两个孩子地区生第四个孩子)
当地人口中不受出生配额限制的比例: 这是指当地少数民族人口的比例,因为他们通常不受计划生育政策的限制。
性别比效应可以解释 1990 年至 2007 年间家庭储蓄率实际增加的一半以上; 按作者偏好的 IV 估计(第 2 列,系数 1.08),这一比例约为 60%, 余下约 40% 作者归给预防性储蓄等其他解释
Sex Ratios and Savings Rates(Table 16,省级 2SLS,被解释变量 (Y-C)/Y;三列的差别只在工具变量取哪几个)
| 工具变量组 | 三个全用 | 两个罚款变量 | 一个罚款变量 |
|---|---|---|---|
| (1) | (2) | (3) | |
| Local sex ratio | 0.61** | 1.08** | 1.17** |
| (0.18) | (0.36) | (0.47) |
当地住房价值(规模和价格)往往在性别比例较高的地区较高。
这种住房价值渠道在城市地区比农村地区强得多。
这表明,住房价格上涨是性别比失衡对没有儿子的家庭的储蓄率产生溢出效应的一个渠道。
Sex Ratios and Housing Values(Table 11 第 1、5、3、7 列,未控制省份固定效应; 加入省份固定效应后依次为 -0.02 (.08)、0.37** (.14)、0.37** (.13)、0.74** (.23), 作者正文引用的是后一组)
| Left-Hand-Side Variable | Per Capita Living Space (in Log) | Average Housing Value (in Log) | ||
|---|---|---|---|---|
| County | City | County | City | |
| Sex ratio for age cohort 10–19 in 2000 | .22** | .70** | .54** | 1.46** |
| (.09) | (.16) | (.16) | (.32) | |
竞争性储蓄动机为中国居高不下的家庭储蓄率提供了一个新的解释。
随着性别比的上升,有儿子的家庭会增加储蓄,以提高儿子在婚姻市场上的竞争力。
这种竞争性储蓄的压力会蔓延到其他家庭,导致总储蓄率上升,并推动房价上涨(“丈母娘推高了房价”)
这一发现对理解中国经济以及其他性别比例失衡的国家具有重要意义。
旨在改善妇女经济地位的政策行动可能会通过降低父母对儿子的偏好来减少性别比失衡。
放松计划生育政策也可能减少性别比失衡。
由于这些变化对总储蓄和经常账户失衡具有重要影响,因此它们值得更多关注。
土地供给、住房价格与中国城镇居民储蓄
陈斌开,杨汝岱
土地供给、住房价格与中国城镇居民储蓄(陈斌开、杨汝岱,经济研究,2013)
《经济研究》2013, 48(01): 110–122.
中国居民储蓄率持续上升
2000年城镇居民储蓄率为27.5%
2007年上升至37.5%
住房价格快速上涨
2003年平均住房价格为2359元/平方米
2007年上升至3864元/平方米
研究问题
住房价格上涨是否导致储蓄率上升?
这种影响有多大?
对不同群体的影响是否存在差异?
相关文献
中国高储蓄率的解释
人口结构变化 (Modigliani & Cao, 2004)
预防性储蓄动机 (Meng, 2003; Giles & Yoo, 2007)
养老保险制度不完善 (Chamon & Prasad, 2010)
竞争性储蓄动机 (Wei & Zhang, 2011)
住房价格与消费/储蓄的关系
住房财富效应 (Campbell and Cocoo, 2007)
"挤出效应"假说 (Chen & Yang, 2011——本文作者更早的会议论文, 用 1998 年房改的准自然实验)
本文贡献
使用微观数据研究住房价格对储蓄的影响
考虑了不同群体的异质性反应
使用土地供给作为住房价格的工具变量
为解释中国高储蓄率提供新的视角
数据来源
国家统计局2002-2007年城镇住户调查(UHS)数据
样本来自六个省区:北京、辽宁、浙江、广东、四川、陕西
住房价格上涨对储蓄的影响机制
财富效应
房产价值上升,家庭感知财富增加
可能导致储蓄率下降
替代效应
住房成本上升,挤占其他消费
可能导致储蓄率上升
预防性储蓄动机
未来住房支出不确定性增加
可能导致储蓄率上升
不同群体的异质性反应
收入水平
低收入群体可能更受影响
住房支出在总支出中占比更大
年龄
年轻人可能更受影响
未来购房需求更大
住房状况
无房和小户型家庭可能更受影响
未来改善住房需求更大
主要假说
住房价格上涨会导致储蓄率上升
这种影响在低收入、年轻、无房或小户型家庭中更明显
数据来源
国家统计局2002-2007年城镇住户调查(UHS)
六个省区:北京、辽宁、浙江、广东、四川、陕西(分布于华北、东北、华东、华南、西南、西北)
样本量:57,195个家庭
主要变量
因变量:储蓄率 = 1 - 消费支出 / 可支配收入
核心解释变量:住房价格(对数)
控制变量:家庭特征(年龄、受教育程度等)、城市特征
基准回归模型
其中,S为储蓄率,houseprice为住房价格,X为控制变量
内生性问题
反向因果:储蓄率可能影响住房价格
遗漏变量:如地方经济发展水平
工具变量方法
工具变量:人均土地供给(对数)
一阶段回归:
二阶段回归:
异质性分析
分组回归:收入水平、年龄、住房状况
交互项回归
| 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | |
|---|---|---|---|---|---|---|
| Ln(房价) | 0.014 | 0.043*** | 0.016** | 0.047*** | 0.056*** | 0.055*** |
| (0.009) | (0.009) | (0.007) | (0.007) | (0.007) | (0.006) | |
| 控制变量 | 是 | 是 | 是 | 是 | 是 | 是 |
| 观测数 | 7,363 | 8,130 | 9,427 | 10,497 | 10,453 | 11,325 |
| R方 | 0.06 | 0.06 | 0.06 | 0.06 | 0.06 | 0.06 |
住房价格与储蓄率显著正相关
影响逐年增强:2002年不显著,2007年系数为0.055
工具变量 = 该地区当年人均土地开发面积的对数(原文表 5)
| OLS | 2SLS 第二阶段 | 2SLS 第一阶段 | |
|---|---|---|---|
| (表 2 第 7 列) | (表 5 第 1 列) | (表 5 第 2 列) | |
| 被解释变量 | 储蓄率 | 储蓄率 | 住房价格对数 |
| Ln(房价) | 0.067*** | 0.162*** | — |
| [0.016] | [0.032] | ||
| Ln(人均土地开发面积) | — | — | -0.122*** |
| [0.001] | |||
| 观测数 | 57,195 | 57,195 | 57,195 |
第一阶段:人均土地开发面积每降低 1 个百分点,住房价格上涨 0.122 个百分点——土地供给是房价非常重要的决定因素
第二阶段:IV 系数 0.162 明显大于 OLS 的 0.067。 作者的解释是房价存在较大测量误差,导致 OLS 低估
稳健性(表 5 第 3–8 列):换用人均土地购置面积(0.183***)、 滞后一期的人均土地开发面积(0.350***)、以及 3SLS(0.162***), 结论方向一致
注意口径:论文摘要的“1 个百分点 → 0.067 个百分点” 和“解释 45%”都用的是 OLS 的 0.067,不是 IV 的 0.162。 45% 的算法是:2002–2007 年真实房价涨 50.8%, 50.8% × 0.067 = 3.40 个百分点,而同期储蓄率实际上升 7.56 个百分点
原文表 4「住房价格对居民储蓄的影响机制检验」第 1–3 列。 每一列是一个交互项回归,不是把样本分组
| (1) 收入 | (2) 产权 | (3) 住房面积 | |
|---|---|---|---|
| Ln(房价) | 0.136*** | 0.065*** | 0.079*** |
| [0.018] | [0.016] | [0.019] | |
| 人均收入 × Ln(房价) | -0.004*** | ||
| [0.000] | |||
| 住房产权 × Ln(房价) | -0.011* | ||
| [0.007] | |||
| 住房面积 × Ln(房价) | -0.040** | ||
| [0.018] | |||
| 观测数 | 57,195 | 55,917 | 47,583 |
| R² | 0.11 | 0.07 | 0.07 |
三个交互项全部为负:收入越高、已有产权、住房面积越大, 房价对储蓄率的推动就越弱
换句话说,被房价推着存钱的是收入低、租房住、房子小的家庭—— 这正是摘要说的“主要影响收入水平较低、没有住房或住房面积较小的家庭”
第 3 列只用自有住房子样本(原文脚注①),所以观测数降到 47,583
表 4 第 4、5 列。年龄进的是交互项, 以 40–50 岁为对照组(该组储蓄率最低,约 43 岁)
| (4) 只放年龄 | (5) 全部变量同时放入 | |
|---|---|---|
| Ln(房价)(即 40–50 岁组) | 0.062*** | 0.149*** |
| [0.016] | [0.018] | |
| 年龄 25–30 × Ln(房价) | -0.008** | -0.009** |
| [0.004] | [0.004] | |
| 年龄 30–40 × Ln(房价) | 0.006*** | 0.005*** |
| [0.002] | [0.002] | |
| 年龄 50–60 × Ln(房价) | 0.007*** | 0.008*** |
| [0.001] | [0.001] | |
| 年龄 60–70 × Ln(房价) | 0.006 | 0.006* |
| [0.004] | [0.004] | |
| 观测数 | 57,195 | 57,195 |
表里没有“各年龄组各自的 Ln(房价) 系数”这一行—— 某组的总效应 = 主效应 + 该组交互项
25–30 岁的交互项是负的(-0.008**)——这一组受房价的推动最弱。 原文的解释:这些家庭“还没有足够的收入来为买房而储蓄”, 买房主要靠父母和亲属支持,与住房互补的其它消费反而增加,储蓄率因此下降
30–40 岁交互项为正(0.006***):这是买房最重要的群体, 受房价影响更大
50–60 岁交互项同样显著为正(0.007***), 原文特别点出“有趣的是……冲击依然很大”—— 父母为子女买房而储蓄,这是中国式代际传递的痕迹
作者由此得出的总判断:房价上涨对储蓄的影响是全方位的, “年轻人不得不为自己买房而提高储蓄,老年人则为子女买房也不得不提高储蓄”
| (6) 多套房子样本 | |
|---|---|
| Ln(房价) | 0.026 |
| [0.062] | |
| 观测数 | 5,636 |
| R² | 0.05 |
理论上,拥有多套房的家庭住房需求已满足,房价上涨应当提高其财富、 降低其储蓄
实际结果:系数为正(0.026)但不显著—— 即使多套房家庭,财富效应也不明显
原文的解释:财富效应在中国发挥作用的条件还欠成熟, 再融资和抵押贷款消费的可能性比较低
这一条直接呼应本讲第四节:中国住房财富效应为何普遍偏弱
主要发现
住房价格上涨显著提高居民储蓄率
解释2002-2007年储蓄率上升的45%
低收入、年轻、无房家庭受影响更大
政策含义
控制房价过快上涨,有助于刺激消费
关注住房问题对不同群体的差异化影响
完善住房市场和保障体系,降低居民预防性储蓄动机
中国的高房价是否阻碍了创业?
[1]吴晓瑜,王敏,李力行.中国的高房价是否阻碍了创业?[J].经济研究,2014,49(09):121-134.
中国经历了长期的房价快速上涨
自20世纪90年代末以来,房价持续高速增长
2000-2010年,住宅价格年均增长率为13.3%
中国自有住房率超过80%,远高于世界平均水平
房价上涨影响家庭投资、消费和创业决策
创业是经济增长的动力,也是解决就业问题的重要渠道
目前缺乏对房价影响创业的系统研究
中国持续上涨的房价对创业活动有什么样的影响?
是否像西方国家一样促进了创业?
还是成为了阻碍创业的原因之一?
对有房人群和无房人群的影响是否有差异?
构建两期职业选择模型
经济个体在第1期面临创业或成为企业职工的选择
创业者可以用房产作抵押从银行获得贷款
房价上涨对创业的三种效应:
财富效应:增加家庭财富,促进创业
信贷效应:提高抵押贷款额度,促进创业
替代效应:提高房产投资吸引力,抑制创业
对有房人群:
正向的财富效应和信贷效应
负向的替代效应
总效果不确定,取决于三种效应的相对大小
对无房人群:
没有财富效应和信贷效应
只有负向的替代效应
理论上抑制创业
房价上涨对整体创业的影响:不确定,需实证检验
房屋所有权对创业的影响:不确定,需实证检验
家庭财富对创业的影响:正向
住房贷款负担对创业的影响:负向
房价上涨对无房人群创业的影响:负向
主要使用两个大型微观数据库:
2005年全国1%人口抽样调查
中国家庭动态跟踪调查(CFPS)2010-2012年数据
2005年人口抽样调查:
覆盖全国31个大中城市
样本限制:20-50岁城镇人口
最终样本量:1,061,902人
CFPS数据:
覆盖25个省份
包含详细的家庭财产和住房贷款信息
创业:
2005年数据:自营劳动者或雇主
CFPS数据:个体或私营经营收入为正
房价指标:
绝对房价:城市住宅价格(元/平方米)
相对房价:房价收入比
房价增长率:过去5年年平均增长率
房屋所有权:自建住房、购买商品房、经济适用房或原公有住房
家庭财产:CFPS数据中报告的总财产价值
住房贷款负担:年住房贷款支付额与收入比
主要使用Probit模型进行估计
基本回归方程:
Yᵢ: 是否创业的二元变量
HousePricec: 城市c的房价指标
HouseOwnershipᵢ: 个体i的房屋所有权
Xᵢ: 个体层面控制变量(年龄、性别、婚姻状况、教育程度等)
Zc: 城市层面控制变量(人均固定资产投资等)
分别对全样本、有房群体和无房群体进行估计
使用工具变量法处理可能的内生性问题
房价对创业的影响(边际效应)
| (1) | (2) | (3) | |
|---|---|---|---|
| 变量 | 绝对房价 | 房价收入比 | 房价增长率 |
| 房价指标 | -0.0024*** | -0.0032*** | -0.0415*** |
| (0.0003) | (0.0004) | (0.0052) | |
| 拥有住宅所有权 | -0.0182*** | -0.0180*** | -0.0181*** |
| (0.0009) | (0.0009) | (0.0009) | |
| 控制变量 | 是 | 是 | 是 |
| 观测数 | 1,061,902 | 1,061,902 | 1,061,902 |
| 注:括号内为标准误。*** p<0.01, ** p<0.05, * p<0.1 | |||
房价对创业有显著的负向影响
房价每上涨1000元/平方米,创业概率下降约0.24个百分点
房价收入比每增加1个单位,创业概率下降约0.32个百分点
房价5年平均增长率每上升1个百分点,创业概率下降约0.0415个百分点
拥有住宅所有权也显著降低创业概率,约1.8个百分点
房价对有房和无房人群创业的影响(边际效应)
| 变量 | 有房人群 | 无房人群 |
|---|---|---|
| 房价收入比 | -0.0018** | -0.0047*** |
| (0.0007) | (0.0005) | |
| 家庭财产(百万元) | 0.0034*** | 0.0028*** |
| (0.0005) | (0.0004) | |
| 年住房贷款支付额与收入比 | -0.0205*** | - |
| (0.0031) | ||
| 控制变量 | 是 | 是 |
| 观测数 | 456,728 | 605,174 |
| 注:括号内为标准误。*** p<0.01, ** p<0.05, * p<0.1 | ||
房价对无房人群创业的抑制作用更强
家庭财产对有房和无房人群的创业都有正向影响
住房贷款负担显著降低有房人群的创业概率
使用不同的房价指标(绝对房价、相对房价、增长率)结果一致
控制城市固定效应后结果稳健
使用工具变量法处理可能的内生性问题:
注意这里被工具化的不是房价:本项针对的是家庭财产这一变量 (工具变量为房屋价值增值),与前面「房价 → 创业」主方程是两个设定
结果显示家庭财产对创业的正向影响更强
待核:工具变量的具体设定与外生性论证需以原文为准,本课文献库中该篇为 知网扫描件、抽不出全文
分样本回归(年龄、性别、教育程度)结果一致
使用面板数据固定效应模型估计,结果稳健
房价对创业有显著的负向影响
房价每上涨1000元/平方米,创业概率下降约0.24个百分点
房价收入比每增加1个单位,创业概率下降约0.32个百分点
房价5年平均增长率每上升1个百分点,创业概率下降约0.0415个百分点
拥有住宅所有权显著降低创业概率(约1.8个百分点)
房价对无房人群创业的抑制作用更强
家庭财产对创业有正向影响,但住房贷款负担降低创业概率
结果在不同模型设定和样本下均保持稳健
理论贡献
构建了房价影响创业决策的理论模型
区分了房价对有房和无房人群的差异化影响
识别了房价影响创业的多重机制:财富效应、信贷效应和替代效应
实证贡献
首次系统研究中国房价对创业的影响
使用大规模微观数据,提供了可靠的经验证据
采用多种方法处理内生性问题,确保结果稳健性
政策意义
揭示了高房价可能影响长期经济增长的重要渠道
为制定促进创业的政策提供了实证依据
控制房价过快上涨
完善房地产市场调控机制
增加土地供应,优化土地使用结构
发展租赁市场,降低购房压力
降低创业门槛
完善创业融资渠道,减少对房产抵押的依赖
提供创业补贴或税收优惠,特别是针对无房创业者
建立创业孵化平台,降低创业初期成本
优化住房政策
加大保障性住房供给,降低住房负担
调整住房信贷政策,平衡购房与创业需求
鼓励发展共有产权住房,降低全额购房压力
培育创业文化
改变"以房定成败"的社会观念
提高创业教育水平,培养创新创业精神
营造支持创业的社会氛围
深入研究房价影响创业的具体机制
探讨房价对不同类型创业(机会型vs. 生存型)的差异化影响
考察房价对创业后续表现(如存活率、增长率)的影响
研究房地产市场波动对创业活动的动态影响
比较分析不同国家房价与创业关系的差异及原因
评估针对性政策干预对缓解房价抑制创业效应的有效性
谢谢!欢迎提问!
页面上任意一处引文都可以点开,看题录、已核实摘要与全文
本讲的主线是「价格 → 泡沫 → 宏观」。十八篇候选文献按这条主线分成五组:
泡沫怎么量(6 篇):三篇中文文献各自给出一套中国口径的度量, 两篇英文文献把基本面摆进来做对照,另有 Case & Shiller 那篇同题之问
往上传导:增长与债务(3 篇):房价的高低对增长是不是同一个方向, 家庭杠杆又如何把房价波动放大成宏观波动
往下传导:消费与不平等(3 篇):财富效应到底存不存在、对谁存在
财富之外的行为反应(4 篇):风险偏好、创业与融资约束, 以及 Aladangady 用地理关联微观数据估计的住房财富效应
长期基本面与危机的微观机制(2 篇):人口结构决定的需求走势, 与次贷违约成因的拆解
前两组接本讲第二节(泡沫的成因、识别及其影响)与第三节(历史案例), 后三组是「宏观经济」这半边的微观基础。第四节精读的三篇课上已经逐页展开, 其中吴晓瑜、王敏、李力行(2014)也在本周书目里,做展示选题时请避开。
姜春海(2005,《管理世界》)
做法:重新定义房地产基本价值、投机泡沫与泡沫度三个概念,
再用中国房地产的相关数据实际计算
核心发现:中国房地产泡沫已经产生、而且比较严重,文中并解释了主要原因
作者的判断:地方政府对中央政策能否「上令下达,不打埋伏」, 是挤出房地产市场泡沫的关键
吕江林(2010,《经济研究》)
做法:先逐一考察租售比、空置率、投资购房与自住购房之比、房地产贷款占比、
房地产业利润率的适用性,认为受我国客观条件制约,它们都不适合作直接、准确的指标
核心发现:直接、准确的指标是房价收入比;由合理上限模型, 结合平均消费倾向、按揭利率、贷款期限与首付比例,推出当时城镇居民理论上 能承受的上限约 4.38—6.78 倍
结论:总体存在泡沫、部分城市泡沫较大,部分一线城市泡沫惊人, 蕴含巨大金融风险
柳德荣(2010,《管理世界》)
做法:把买房看作解决居住问题的长期投资,用现金流净现值、溢价率、
内部收益率判断泡沫及其程度;数据:2009 年 3—10 月易居网发布的二手住房
出售与出租数据,对北京、上海、深圳分城(地)区计算;
核心发现:三个城市的住房市场不同程度地存在泡沫
三篇问的是同一个问题,却把「基本价值」安放在了不同的地方。 这正对应本讲第二节的那句话:泡沫的度量结论,对口径高度敏感。
Himmelberg, Mayer & Sinai(2005,《Journal of Economic Perspectives》)
做法:为美国 46 个都市区构建过去 25 年独栋住宅的年度持有成本,
再与当地租金和收入相比较,以此判断房价水平
核心发现:房价增长率、房价租金比、房价收入比这些常规指标可能误导—— 它们既没有考虑实际长期利率的时间序列模式,也没有考虑各地长期房价增长率的 可预测差异;利率本已很低时,房价理论上对利率更敏感, 在长期房价增长率高的城市尤甚
两个事实:1980 年代按其测度看上去最被高估的城市, 很多正是后来跌幅最大的城市;而从 1995 年谷底到 2004 年, 拥有相对于租赁的成本有所上升,但在多数城市没有升到让房子显得被高估的水平
Dreger & Zhang(2013,《Urban Policy and Research》)
识别策略:面板协整,35 个主要城市;
核心发现:实际房价与一组宏观经济决定因素之间存在协整关系,
2010 年末的泡沫不足基本面隐含均衡值的 15%,东南沿海城市与经济特区尤为突出;
房价向 CPI 通胀的溢出在边际上显著,GDP 增长可能不会受到严重影响,
因此泡沫回落对实体经济的影响可能只是温和的
Case & Shiller(2003,《Brookings Papers on Economic Activity》): 文献库里这一篇尚无可用的已核实摘要(PDF 只抽到版权页), 课上不展开,很适合做展示选题,请以原文为准
同一时期的中国市场,上一页三篇与 Dreger & Zhang 给出的量级差得很远。 留一个讨论题:如果两边都没算错,差别究竟出在哪一步?
侯成琪、肖雅慧(2022,《经济研究》)
做法:在模型中引入房地产业与其他产业之间的投入产出关系,
考察中间品需求渠道及其乘数效应;引入这层关系还提高了模型对中国经济的解释能力
核心发现:稳态中住房价格与产出水平之间出现倒 U 型关系
机制的两半:房价较低时,两部门的投入产出关系使中间品需求与最终品需求 相互带动,房价上涨拉动增长;房价越过某一阈值后, 中间品价格与生产成本上升使厂商压低产出和中间品需求,同一渠道反向起作用
作者的政策判断:既要发挥房地产业作为支柱产业的作用、避免调控大起大落, 也要贯彻「房子是用来住的,不是用来炒的」,遏制房价过快上涨
孟宪春、张屹山(2021,《经济研究》)
做法:构建家庭对住房具有低风险厌恶偏好、多部门同时存在金融摩擦的
动态随机一般均衡模型
闭环正反馈:家庭债务扩张推高住房需求时,住房的边际效用下降缓慢, 需求保持强劲并带来房价上涨;房价上涨又经住房抵押渠道进一步扩张家庭债务
宏观后果:在房地产价格渠道的传导下,家庭债务扩张挤出居民消费、 企业信贷供给与生产投资,引起宏观经济波动;居民部门贷款价值比越高, 家庭债务与宏观经济的联动幅度越大
Duca, Muellbauer & Murphy(2011,《Economic Journal》): 文献库中暂无可用的已核实摘要(只抽到致谢页),课上不展开,适合做展示选题
一篇说房价高低对增长的方向会翻转,一篇说家庭杠杆把房价波动放大成宏观波动。 两者合起来,正是本讲第二节「不动产泡沫的影响」那几页想讲清楚的传导机制。
刘靖、陈斌开(2021,《经济学(季刊)》)
数据:中国宏观住房价格,配合城镇住户调查(UHS)2002—2009 年微观数据;
核心发现:房价上涨主要抑制了低消费家庭的消费,
是中国消费不平等扩大的重要推动力
机制:「财富效应」与「挤出效应」——对无房户消费的抑制最大, 对拥有 1 套房家庭的消费也有显著负面影响; 只有拥有多套房且人均面积很大的家庭才享受得到财富效应
尹志超、仇化、潘学峰(2021,《金融研究》)
数据:2013—2019 年中国家庭金融调查;
核心发现:住房财富对城镇家庭消费有显著促进作用,
并显著改善了家庭消费结构,住房资产具有财富效应
渠道:住房财富能缓解流动性约束,从而提高家庭消费水平
异质性:对不同类型消费的促进作用不同,地区与拥有住房数量的差别 也会带来不同影响
何兴强、杨锐锋(2019,《经济研究》)
数据:CHFS 2011、2013、2015 三期,并据调查数据构建城市房价收入比;
核心发现:房价收入比高时家庭消费水平也相应较高,但房价收入比高
显著降低了家庭消费的房产财富弹性;拥有两套及以上住房、有房出租的家庭
受这一弱化影响更小,大产权房比小产权房更能抵御,高收入家庭的抵御能力更强
三篇的因变量口径并不相同(消费不平等 / 消费水平与结构 / 财富弹性), 所以结论并不直接冲突。财富效应在谁身上成立,才是这一组要读出来的东西。
张光利、刘小元(2018,《经济研究》)
数据:全国范围的调查数据与省级层面数据;
核心发现:房价水平和房价上涨都显著提高居民的风险偏好
房价水平高、房价增幅大的地区,居民的主观风险偏好态度与 客观风险偏好行为都显著提高
居民没有住房贷款、对房屋具有完全产权时,房价的影响更强; 健康状况与拥有房屋数量的调节效应相对较弱;区域性住房价格与居民 股市参与度的关系进一步支持了这一结论
Aladangady(2017,《American Economic Review》)
这一篇的摘要由 PDF 自动抽取,抽到的是一段背景铺陈而非作者自述的结论,
因此转述从简
该段文字称:住房财富约占美国家庭净值的一半,消费约占 GDP 的三分之二; 二者经验上同向变动,但其中相当一部分反映的是同时驱动两者的共同因素, 而非住房财富对消费的「财富效应」;已有证据显示,金融市场更发达、 存在流动性约束时,这种同向变动更大
该文自身的做法与识别策略在抽取到的摘要里看不到,须以原文为准, 很适合做展示选题
吴晓瑜、王敏、李力行(2014,《经济研究》):本讲第四节已逐页精读 (职业选择模型,把房价上涨的影响拆成财富效应、信贷效应与替代效应), 这里只标出处,不重复;展示同学请另选
Corradin & Popov(2015,《Review of Financial Studies》): 文献库中暂无可用的已核实摘要(只抽到工作论文封面),课上不展开, 适合做展示选题
房价变动改变的不只是消费的数量,还有家庭承担风险、开办企业的意愿。 这条线索会在 W4(不动产金融与投资)继续走下去。
李超、倪鹏飞、万海远(2015,《经济研究》)
方法:面板数据与地理加权回归模型,综合考察中国城市住房需求的
影响因素、时空效应与未来总体走势
核心发现:常住人口与流动人口数量、居民收入分配、人力资本状况、 人口抚养比对城市住房需求有深远影响,且人口结构因素的影响程度 在时间与空间上都明显强化
空间失配:人口结构矛盾在经济发展水平相对较高的城市和区域更加突出
走势判断:2015—2030 年城市住房需求呈「上升—平稳—下降」的倒 U 型, 2025 年以后不再具备快速增加的条件;作者据此提示要对 2025 年后可能出现的 人口结构「蘑菇云」风险有所预警
Mayer, Pence & Sherlund(2009,《Journal of Economic Perspectives》)
核心发现:抵押贷款违约上升的主要因素,是房价下跌与承销标准恶化,
后者具体表现为贷款价值比上升、以及收入证明很少或没有的贷款占比上升
与流行看法相反:提前还款罚金、只付息期、诱惑利率这类非常规产品, 在 2008 年年中之前并不是违约的显著因素——遇到麻烦的借款人还能再融资
但是:市场认清承销之差后标准收紧,借款人开始难以再融资; 这一动态意味着这些产品在往后可能带来问题
这两篇正好卡在本讲的两端:一端是需求的长期基本面,一端是价格下跌怎样变成违约潮。 可以讨论的是:把这两端接起来,第三节讲的美日两个案例还缺哪一环?
配套文献库 · 学生阅读与展示选题
中文文献
住房价格与经济增长:基于中间品需求渠道及其乘数效应的分析(侯成琪、肖雅慧,经济研究,2022)
住房财富对中国城镇家庭消费的影响(尹志超、仇化、潘学峰,金融研究,2021)
家庭债务、房地产价格渠道与中国经济波动(孟宪春、张屹山,经济研究,2021)
房价上涨扩大了中国消费不平等吗(刘靖、陈斌开,经济学(季刊),2021)
房价收入比与家庭消费——基于房产财富效应的视角(何兴强、杨锐锋,经济研究,2019)
住房价格与居民风险偏好(张光利、刘小元,经济研究,2018)
中国住房需求持续高涨之谜:基于人口结构视角(李超、倪鹏飞、万海远,经济研究,2015)
中国的高房价是否阻碍了创业?(吴晓瑜、王敏、李力行,经济研究,2014)
我国城市住房市场泡沫水平的度量(吕江林,经济研究,2010)
京沪深住房市场泡沫比较研究——基于长期投资的视角(柳德荣,管理世界,2010)
中国房地产市场投机泡沫实证分析(姜春海,管理世界,2005)
English
Housing Wealth and Consumption: Evidence from Geographically Linked Microdata(Aladangady, American Economic Review, 2017)
House Prices, Home Equity Borrowing, and Entrepreneurship(Corradin & Popov, Review of Financial Studies, 2015)
Is There a Bubble in the Chinese Housing Market?(Dreger & Zhang, Urban Policy and Research, 2013)
House Prices and Credit Constraints: Making Sense of the US Experience(Duca, Muellbauer & Murphy, Economic Journal, 2011)
The Rise in Mortgage Defaults(Mayer, Pence & Sherlund, Journal of Economic Perspectives, 2009)
Assessing High House Prices: Bubbles, Fundamentals and Misperceptions(Himmelberg, Mayer & Sinai, Journal of Economic Perspectives, 2005)
Is There a Bubble in the Housing Market?(Case & Shiller, Brookings Papers on Economic Activity, 2003)
点开任意一条可看题录、已核实摘要与全文 PDF;展示同学请从中自选一篇, 已在课上精读过的那篇除外。